


 REGIONAL:


- INDEF menilai akuisisi BYAN oleh Haji Isam bukan penyebab sorotan MSCI.
- Transparansi kepemilikan dan kualitas free float saham RI masih bermasalah.
- OJK dan BEI diminta memperkuat pengawasan serta menindak pelanggaran sejak dini.
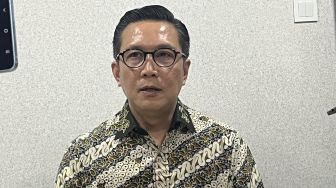
Suara.com - Direktur Eksekutif Institute for Development of Economics and Finance (INDEF) Tauhid Ahmad menilai akuisisi PT Bayan Resources Tbk (BYAN) oleh pengusaha Andi Syamsuddin Arsyad alias Haji Isam bukan penyebab Morgan Stanley Capital International (MSCI) membuka konsultasi perubahan klasifikasi pasar saham Indonesia.
Menurut Tauhid, persoalan yang menjadi sorotan MSCI justru berkaitan dengan masalah struktural pasar modal Indonesia yang telah berlangsung lama, mulai dari transparansi kepemilikan saham, kualitas saham beredar publik (free float), hingga pengawasan perdagangan di bursa.
Ia menegaskan, langkah bisnis Haji Isam tidak bisa serta-merta dikaitkan dengan evaluasi MSCI. Apalagi, persoalan tata kelola pada sejumlah emiten telah teridentifikasi jauh sebelum akuisisi BYAN menjadi perhatian publik.
"Tidak menjadi penyebab satu sama lain. Karena tadi tiga emiten ini kan sudah terjalin dari jauh-jauh hari, perilaku dan sebagainya,” ujar Tauhid, Selasa (20/10/2026).
Tauhid menyebut Otoritas Jasa Keuangan (OJK) telah mengidentifikasi persoalan yang berkaitan dengan PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN) sejak 2023.
Ketiga emiten tersebut sebelumnya menjadi sorotan setelah otoritas menjatuhkan sanksi dengan nilai total Rp2,1 triliun. Menurut Tauhid, persoalan pada perusahaan-perusahaan tersebut tidak bisa dianggap sebagai dampak dari langkah bisnis Haji Isam.
Ia juga mengingatkan bahwa MSCI tidak secara spesifik menyebut emiten milik Haji Isam sebagai dasar pembukaan konsultasi perubahan klasifikasi pasar saham Indonesia.
"Jadi memang terlalu dini kita mengaitkan itu,” tegasnya.
Tauhid menilai salah satu persoalan utama pasar modal Indonesia adalah transparansi struktur kepemilikan saham. Persentase kepemilikan yang tercatat secara formal belum tentu menggambarkan jumlah saham yang benar-benar tersedia untuk diperdagangkan oleh publik.

Menurut dia, saham yang secara administratif masuk kategori free float belum tentu sepenuhnya beredar bebas apabila terdapat hubungan atau keterkaitan kepemilikan antarpemegang saham.
“Jadi tidak benar-benar free float. Padahal sudah ada perbaikan dari 1 persen ke 3 persen dan sebagainya, ternyata yang benar-benar free float itu kan belum benar-benar free float. Nah, ini yang saya kira memang harus dibuka,” ujarnya.
Masalah tersebut berpotensi mengganggu pembentukan harga saham di bursa. Harga saham bisa bergerak tidak sesuai dengan kondisi fundamental perusahaan apabila jumlah saham yang benar-benar beredar dan struktur kepemilikannya tidak transparan.
Tauhid juga menyoroti dugaan coordinated trading behavior atau perilaku perdagangan terkoordinasi. Jika terbukti terjadi, praktik tersebut berpotensi mengganggu pembentukan harga yang wajar, terutama ketika pergerakan saham yang tajam tidak didukung perubahan fundamental perusahaan.
Situasi ini dapat menyulitkan investor dalam membedakan penurunan harga akibat memburuknya kinerja perusahaan dan tekanan yang muncul akibat persoalan struktural pasar.
Dampaknya pun tidak berhenti pada pergerakan harga saham. Ketidakjelasan kepemilikan dan lemahnya pengawasan berpotensi menggerus kepercayaan investor, mengganggu arus modal, serta menurunkan kualitas pasar modal Indonesia.
Tauhid menilai perbaikan tata kelola yang dilakukan sejak awal 2026 belum cukup meyakinkan MSCI. Transparansi pemilik manfaat akhir (ultimate beneficial owner), kualitas free float, dan pengawasan aktivitas perdagangan masih membutuhkan pembenahan lebih lanjut.
Ia menekankan, regulator dan penyelenggara bursa seharusnya mampu mendeteksi indikasi pelanggaran sejak dini, bukan baru mengambil tindakan setelah persoalan menjadi perhatian luas.
Menurut Tauhid, pengawasan yang efektif harus disertai peringatan dan penegakan sanksi secara konsisten agar pelanggaran tidak berlarut-larut dan merusak kepercayaan investor.
“Udah ribut begini baru disanksi. Harusnya sudah jauh-jauh hari. Oh, ini sudah kelihatan nih. MSCI saja bisa mengidentifikasi, masa bursa efek enggak bisa? Harusnya bisa,” ujarnya.
Ia menegaskan, evaluasi tata kelola pasar modal tidak semestinya hanya diarahkan kepada satu pengusaha atau kelompok perusahaan tertentu. Seluruh emiten, termasuk perusahaan-perusahaan besar, harus tunduk pada aturan dan keputusan regulator





 TERPOPULER
