



 REGIONAL:



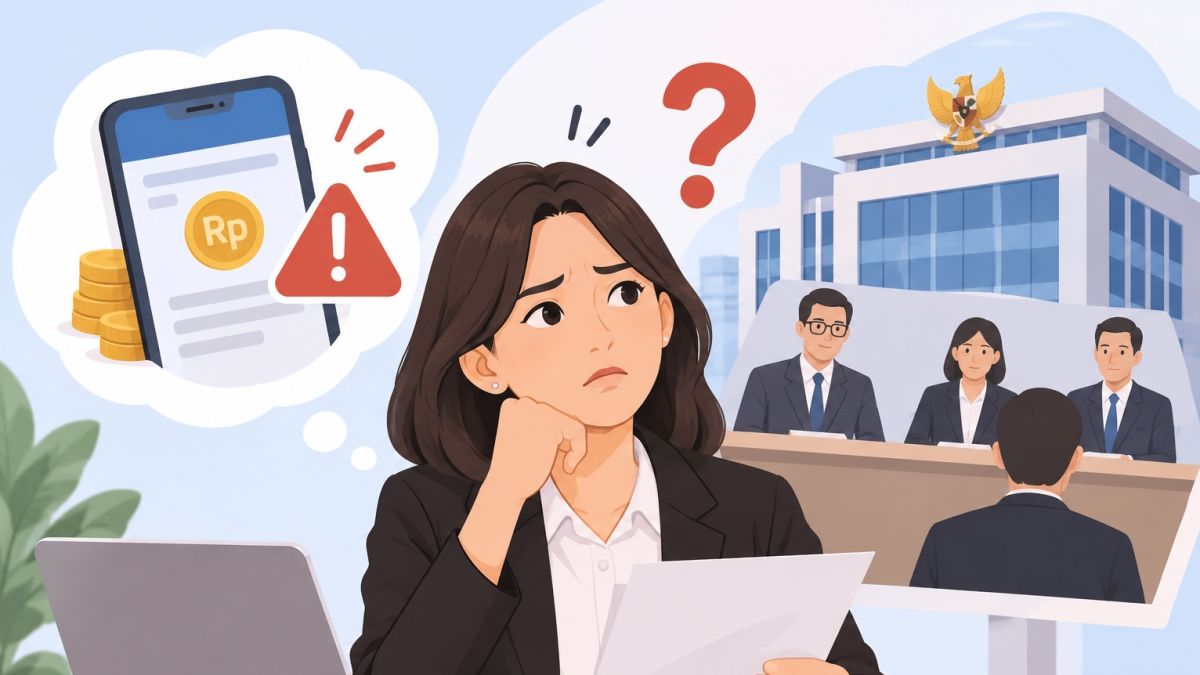
- Riwayat kredit calon karyawan dapat dibaca perusahaan melalui SLIK OJK saat melakukan proses rekrutmen kerja.
- Perusahaan di sektor keuangan dan BUMN tertentu lebih ketat memeriksa catatan gagal bayar pinjaman online.
- Status gagal bayar atau kolektibilitas macet dapat mempersulit pelamar kerja karena dianggap mengurangi integritas finansial.
Suara.com - Pinjaman online atau pinjol semakin akrab di kehidupan masyarakat Indonesia, terutama generasi muda. Kemudahannya membuat banyak orang menggunakannya untuk kebutuhan mendesak atau bahkan konsumsi.
Namun, di balik kemudahan itu, muncul kekhawatiran baru: apakah riwayat pinjol bisa menjadi penghalang saat melamar pekerjaan, khususnya di perusahaan swasta atau BUMN?
Banyak pelamar kerja, termasuk fresh graduate, mulai menyadari bahwa catatan kredit mereka tercatat di Sistem Layanan Informasi Keuangan (SLIK) OJK, yang dulu dikenal sebagai BI Checking. Data ini mencakup pinjaman bank, kartu kredit, paylater, hingga pinjol legal yang melapor ke OJK. Ketika perusahaan melakukan background check, riwayat tersebut bisa ikut terbaca.
Secara resmi, Kementerian Ketenagakerjaan menyatakan bahwa tidak ada aturan yang mewajibkan perusahaan mengecek SLIK sebagai syarat rekrutmen. Pengecekan sepenuhnya menjadi kebijakan internal masing-masing perusahaan.
Meski demikian, praktik di lapangan menunjukkan bahwa beberapa perusahaan, terutama yang bergerak di sektor keuangan dan BUMN tertentu, memang mempertimbangkan rekam jejak kredit calon karyawan.
Fenomena ini semakin relevan seiring meningkatnya kasus gagal bayar pinjol. OJK sendiri pernah mengingatkan bahwa status kolektibilitas buruk, khususnya kolektibilitas 5 (macet), dapat mempersulit seseorang mendapatkan pekerjaan. Lalu, seberapa besar pengaruhnya? Berikut ulasan lengkapnya dalam bentuk listikel.
1. Tidak Semua Perusahaan Mengecek Riwayat Pinjol
Tidak semua HRD melakukan pengecekan SLIK. Perusahaan di sektor non-keuangan, seperti pendidikan, kesehatan, manufaktur, atau industri kreatif, biasanya lebih fokus pada kompetensi, pengalaman, dan karakter pelamar.
Bagi mereka, riwayat pinjol yang lancar atau bahkan tidak ada sama sekali jarang menjadi isu. Namun, sekali ada tunggakan berat, risiko tetap ada karena bisa dianggap sebagai indikator manajemen keuangan yang kurang baik.
2. Sektor Keuangan dan Fintech Paling Ketat
Bank, lembaga pembiayaan, asuransi, dan fintech hampir pasti melakukan pengecekan SLIK. Mereka menerapkan prinsip Know Your Employee untuk menilai integritas dan risiko calon karyawan.

Seseorang dengan riwayat pinjol macet dianggap berpotensi mengalami tekanan finansial yang bisa memengaruhi kinerja, bahkan membuka celah fraud.
Di industri ini, kolektibilitas 1 (lancar) menjadi standar yang diinginkan, sementara kolektibilitas 3 ke atas sudah berisiko tinggi.
3. Di BUMN, Pengaruhnya Bergantung pada Perusahaan dan Posisi
Rekrutmen Bersama BUMN (RBB) tidak mencantumkan SLIK sebagai syarat resmi. Namun, beberapa BUMN, terutama yang bergerak di bidang perbankan, asuransi, atau pengelolaan aset, sering melakukan pengecekan internal.
Untuk posisi keuangan, akuntansi, atau yang berhubungan dengan pengelolaan dana, riwayat kredit yang buruk bisa menjadi alasan tidak lolos.
Sebaliknya, posisi teknis atau operasional di BUMN non-keuangan biasanya lebih longgar. Banyak sumber menyebutkan bahwa BUMN mengharapkan kolektibilitas 1 agar pelamar dianggap aman secara finansial.
4. Yang Dianggap Bermasalah Bukan Punya Pinjol, melainkan Gagal Bayar
Memiliki pinjol legal atau paylater tidak otomatis membuat seseorang ditolak. Yang menjadi perhatian adalah status pembayarannya. Jika selalu lancar (kolektibilitas 1), riwayat itu justru bisa menunjukkan kedisiplinan.
Sebaliknya, tunggakan berbulan-bulan atau status macet akan meninggalkan jejak negatif yang sulit dihapus dalam waktu singkat. Pinjol ilegal yang tidak melapor ke SLIK memang tidak terlihat, tetapi risikonya jauh lebih besar dari sisi hukum dan keamanan data.
5. Alasan Perusahaan Mempertimbangkan Riwayat Kredit
Perusahaan melihat riwayat kredit sebagai cerminan tanggung jawab dan kemampuan mengelola kewajiban. Karyawan yang terlilit utang berat dianggap lebih rentan stres, mudah terpengaruh ajakan penipuan, atau kehilangan fokus kerja.
Beberapa kasus nyata menunjukkan pelamar ditolak karena kolektibilitas 5, meski kompetensi mereka cukup baik. Bagi perusahaan, ini adalah bentuk manajemen risiko.
6. Cara Mengantisipasi dan Memperbaiki Riwayat
Cek SLIK secara mandiri melalui situs resmi iDebKu OJK (idebku.ojk.go.id) sebelum melamar. Jika ada tunggakan, segera lunasi dan minta surat keterangan lunas dari lembaga pemberi pinjaman.
Setelah itu, status kolektibilitas biasanya membaik secara bertahap. Hindari mengambil pinjol baru menjelang proses seleksi, dan prioritaskan pembayaran tepat waktu jika masih memiliki cicilan.
7. Tips agar Riwayat Pinjol Tidak Menghambat Karier
- Gunakan pinjol hanya untuk kebutuhan produktif dan pastikan mampu mencicil.
- Bayar selalu tepat waktu agar kolektibilitas tetap 1.
- Siapkan penjelasan jujur jika ditanya saat wawancara, misalnya karena kebutuhan mendesak yang sudah diselesaikan.
- Fokus bangun kompetensi dan portofolio, karena di banyak perusahaan faktor ini tetap lebih utama.
- Pantau terus status SLIK setidaknya 3–6 bulan sebelum melamar pekerjaan besar.
Kesimpulannya, riwayat pinjol bisa memengaruhi seleksi kerja dan BUMN, tetapi tidak bersifat mutlak. Pengaruhnya sangat bergantung pada sektor perusahaan, posisi yang dilamar, dan terutama status kolektibilitas. Yang paling aman adalah menjaga riwayat kredit tetap bersih sejak dini.






 TERPOPULER
