


 REGIONAL:


- OJK menjatuhkan denda Rp2,1 triliun terkait pelanggaran pasar modal DSSA, BREN, dan CUAN.
- Transparansi kepemilikan saham RI menjadi sorotan di tengah ancaman penurunan klasifikasi MSCI.
- Penegakan hukum yang konsisten dibutuhkan untuk menjaga kepercayaan investor asing.
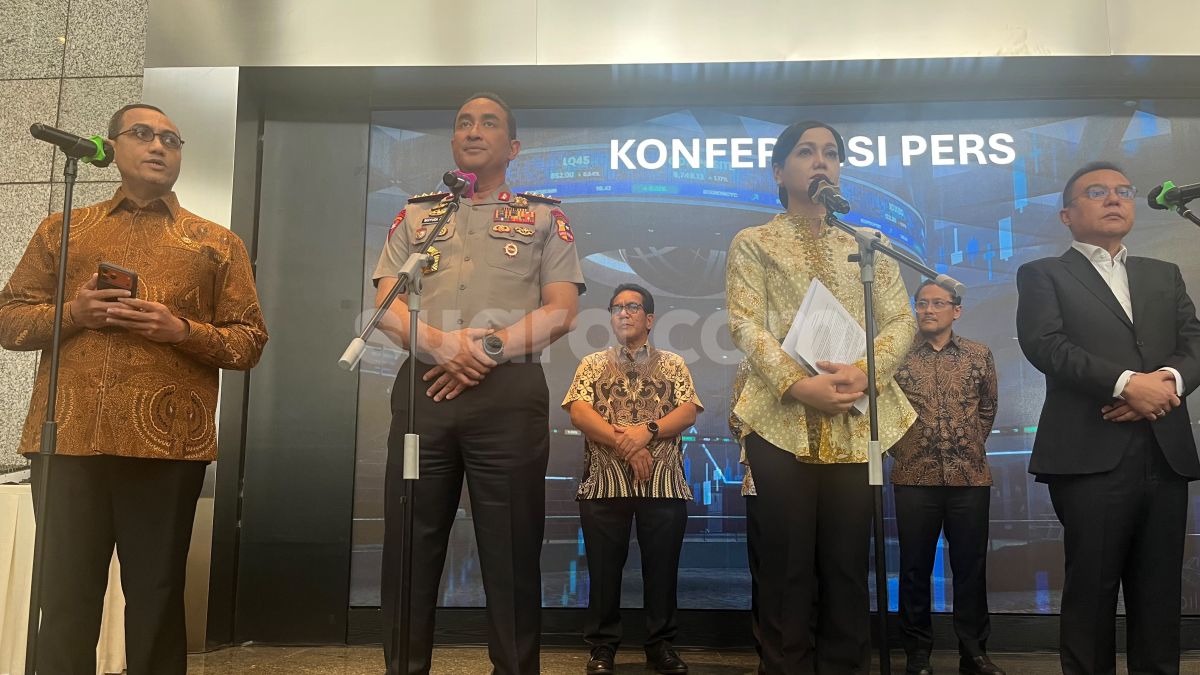
Suara.com - Otoritas Jasa Keuangan (OJK) menjatuhkan sanksi administratif terhadap pihak-pihak yang terkait dengan tiga emiten milik konglomerat kakap Prajogo Pangestu dan Franky Widjaja. Langkah ini menjadi sorotan di tengah ancaman penurunan klasifikasi pasar saham Indonesia oleh Morgan Stanley Capital International (MSCI) dari Emerging Market menjadi Standalone Market.
Ketiga emiten tersebut adalah PT Dian Swastatika Sentosa Tbk (DSSA) yang terafiliasi dengan Grup Sinarmas, serta PT Barito Renewables Energy Tbk (BREN) dan PT Petrindo Jaya Kreasi Tbk (CUAN) yang terafiliasi dengan Grup Barito.
Sanksi yang dijatuhkan OJK mencakup denda Rp2,1 triliun terkait pelanggaran di pasar modal. Dalam pemeriksaannya, OJK menemukan dugaan manipulasi perdagangan saham DSSA, serta pelanggaran ketentuan penjatahan saham BREN dan CUAN, termasuk pengaburan identitas pihak terkait yang menyebabkan konsentrasi kepemilikan saham.
Analis Doo Financial, Lukman Leong, menilai langkah OJK tersebut sebagai sinyal positif di tengah meningkatnya sorotan terhadap transparansi dan tata kelola pasar modal Indonesia.
“Langkah OJK sudah benar. Itu sinyal positif bahwa regulator mulai mengambil tindakan tegas terhadap segala bentuk pelanggaran yang menjadi perhatian pasar,” kata Lukman, Senin (19/10/2026).
Namun, persoalan ini bukan semata soal besarnya denda. Penegakan hukum tersebut juga menjadi ujian bagi regulator untuk membuktikan bahwa pasar saham Indonesia memiliki transparansi dan pengawasan yang memadai, terutama ketika investor global menyoroti kualitas pasar modal domestik.
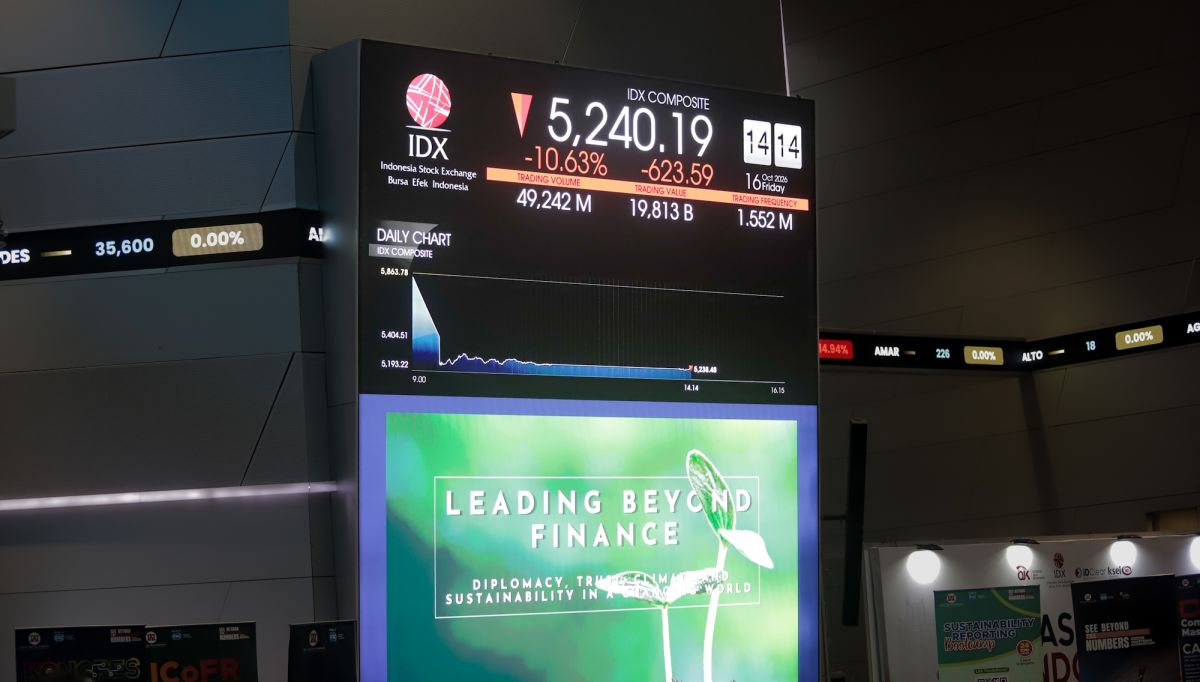
MSCI sebelumnya menyoroti sejumlah persoalan di pasar saham Indonesia, termasuk transparansi struktur kepemilikan saham, konsentrasi kepemilikan, serta dugaan perdagangan terkoordinasi yang dapat mengurangi tingkat investabilitas pasar.
Keterbukaan informasi mengenai pemegang saham dan jumlah saham yang benar-benar beredar di publik atau free float menjadi faktor penting bagi investor. Informasi tersebut digunakan untuk menilai likuiditas saham, kewajaran harga, serta kemampuan investor melakukan transaksi dalam jumlah besar tanpa mengganggu pasar.
Ketika informasi kepemilikan sulit ditelusuri, investor berpotensi menghadapi kesulitan menilai apakah harga saham terbentuk secara wajar. Kondisi ini juga dapat memunculkan keraguan mengenai seberapa besar saham yang tersedia untuk diperdagangkan secara bebas.

Di tengah persoalan tersebut, sanksi terhadap pihak-pihak terkait DSSA, BREN, dan CUAN menjadi ujian bagi keseriusan Indonesia dalam membenahi pasar modalnya.
Meski demikian, perlu ditegaskan bahwa sanksi dijatuhkan kepada pihak-pihak yang dinyatakan melakukan pelanggaran terkait transaksi atau penjatahan saham. Hal itu tidak serta-merta berarti seluruh emiten maupun kelompok usaha yang terafiliasi terbukti melakukan pelanggaran.
Lukman mengingatkan, penjatuhan sanksi administratif belum cukup untuk memulihkan kepercayaan investor jika tidak diikuti penegakan hukum yang konsisten dan perbaikan tata kelola.
“Namun, penjatuhan sanksi ini belum cukup untuk memulihkan kepercayaan investor. Yang lebih penting adalah konsistensi penegakan hukum, transparansi hasil pemeriksaan, dan pencegahan agar praktik serupa berulang di masa depan,” ungkapnya.
Menurut dia, persoalan transparansi dapat membuat investor asing memandang kelemahan pasar modal Indonesia sebagai masalah struktural, bukan sekadar gejolak sementara.
Jika persepsi tersebut menguat, investor asing berpotensi meminta premi risiko lebih tinggi untuk berinvestasi di Indonesia. Konsekuensinya, aset saham domestik bisa dinilai kurang menarik dibandingkan pasar lain yang dianggap memiliki tata kelola dan keterbukaan informasi lebih baik.
Risiko lainnya adalah berkurangnya minat investor institusi global, terutama apabila persoalan transparansi dan kepemilikan saham dinilai belum ditangani secara memadai.
Karena itu, pembenahan pasar modal tidak cukup dilakukan melalui penjatuhan denda kepada pelanggar. Regulator juga perlu memastikan keterbukaan kepemilikan saham, memperkuat pengawasan transaksi, serta memberikan kepastian bahwa aturan berlaku secara konsisten bagi seluruh pelaku pasar.



 TERPOPULER
