


 REGIONAL:



- Pelaku UMKM menghadapi risiko gagal bayar dari pembeli luar negeri yang dapat mengganggu perputaran modal operasional bisnis.
- Asuransi kredit ekspor melindungi eksportir dari kerugian akibat pembeli tidak memenuhi kewajiban pembayaran dalam transaksi lintas negara.
- Indonesia Export Competitiveness Forum membahas penguatan ekosistem ekspor guna mengatasi tantangan transaksi global dan akses pembiayaan.
Suara.com - Mendapatkan pembeli dari luar negeri bisa menjadi peluang bagi pelaku usaha mikro, kecil, dan menengah (UMKM) untuk mengembangkan bisnis. Namun, transaksi ekspor juga memiliki risiko yang perlu diperhitungkan, salah satunya ketika pembeli terlambat membayar atau gagal memenuhi kewajibannya.
Bagi pelaku usaha, pembayaran yang tertunda bukan sekadar urusan administrasi. Arus kas bisa terganggu, sementara kebutuhan operasional seperti membeli bahan baku, membayar pekerja, dan memenuhi pesanan berikutnya tetap harus berjalan.
Karena itu, pelaku usaha yang ingin memperluas pasar ke luar negeri perlu memahami berbagai cara untuk mengelola risiko transaksi. Salah satu instrumen yang dapat dipertimbangkan adalah asuransi kredit ekspor.
Apa Itu Asuransi Kredit Ekspor?
Secara umum, asuransi kredit ekspor merupakan perlindungan bagi eksportir terhadap risiko kerugian akibat pembeli tidak memenuhi kewajiban pembayaran yang dijamin dalam polis.
Instrumen ini dapat membantu pelaku usaha mengantisipasi risiko pembayaran dalam transaksi lintas negara.
Meski demikian, perlindungannya tidak otomatis mencakup semua jenis risiko. Cakupan jaminan, pengecualian, dan prosedur klaim bergantung pada ketentuan polis yang disepakati.
Mengapa Asuransi Kredit Ekspor Penting bagi UMKM?
Bertransaksi dengan pembeli dari luar negeri memiliki tantangan tersendiri. Perbedaan regulasi, kondisi ekonomi, sistem pembayaran, hingga karakteristik pasar di negara tujuan dapat memengaruhi kelancaran transaksi.

Sementara itu, UMKM umumnya perlu menjaga perputaran modal agar kegiatan usaha tetap berjalan. Ketika pembayaran ekspor tidak diterima sesuai jadwal, modal yang seharusnya digunakan untuk kebutuhan operasional bisa tertahan.
Asuransi kredit ekspor dapat menjadi salah satu pilihan untuk membantu mengelola risiko tersebut. Namun, perlindungan ini tetap perlu diimbangi dengan langkah pencegahan lain, seperti memeriksa latar belakang calon pembeli, menyusun kontrak yang jelas, dan memahami persyaratan pembayaran sejak awal.
Bisa Mendukung Akses Pembiayaan
Dalam transaksi ekspor, pengelolaan risiko menjadi salah satu hal yang dapat dipertimbangkan lembaga keuangan ketika menilai kebutuhan pembiayaan modal kerja eksportir.
Karena itu, perlindungan risiko, dukungan perbankan, dan pendampingan usaha perlu saling melengkapi agar pelaku UMKM dapat memanfaatkan peluang pasar internasional.
Pengamat kebijakan perdagangan Gusmardi Bustami menilai, tantangan eksportir, khususnya UMKM, tidak berhenti pada upaya mendapatkan pembeli di pasar internasional. Dibutuhkan dukungan yang saling melengkapi dari lembaga asuransi, perbankan, dan asosiasi usaha.
Menurutnya, Indonesia telah memiliki kelembagaan, pengalaman, dan mandat untuk mengembangkan pembiayaan serta asuransi ekspor. Tantangannya adalah menghubungkan berbagai instrumen tersebut agar lebih mudah dipahami dan dimanfaatkan eksportir.
Gusmardi juga memandang asuransi ekspor sebagai instrumen penting karena dapat membantu menghubungkan pesanan ekspor dengan pembiayaan modal kerja, sekaligus mendukung kelayakan transaksi bagi lembaga keuangan.
Memahami Risiko Sebelum Mengembangkan Pasar
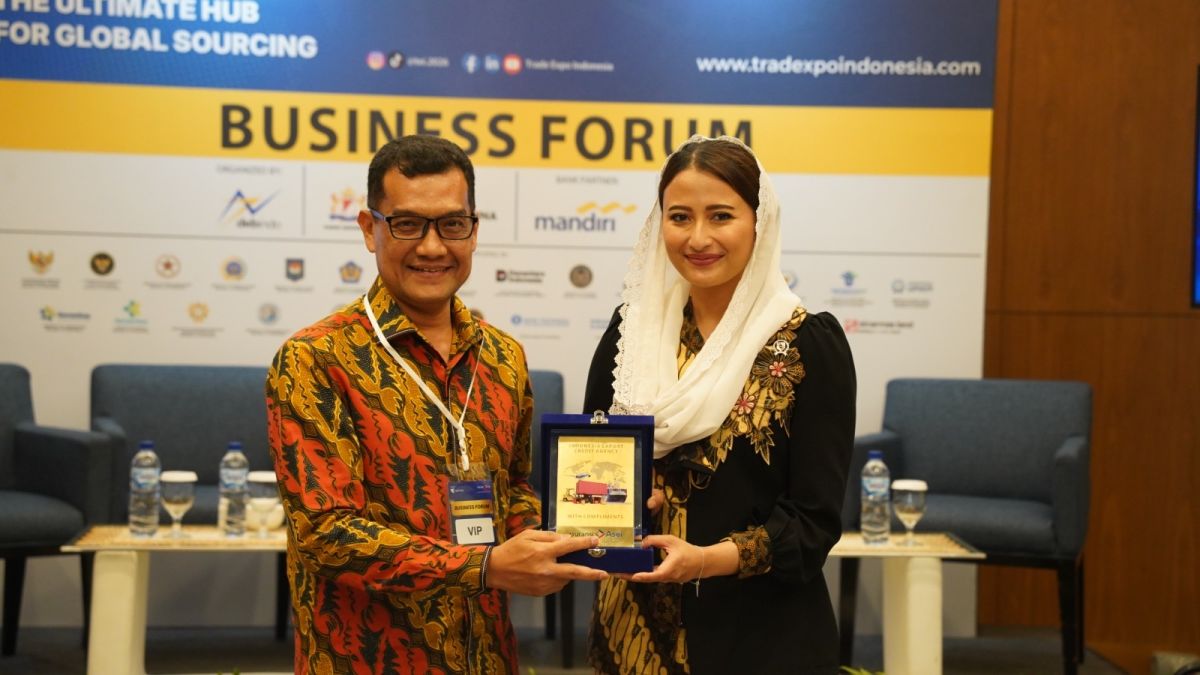
Pembahasan mengenai penguatan ekosistem ekspor turut mengemuka dalam Indonesia Export Competitiveness Forum 2026, yang menjadi bagian dari Trade Expo Indonesia ke-41. Forum yang diinisiasi PT Asuransi Asei Indonesia tersebut membahas sejumlah tantangan eksportir, termasuk perubahan regulasi perdagangan, akses pembiayaan, risiko transaksi lintas negara, dan perluasan pasar.
Dalam forum yang sama, perwakilan Export Development Canada, Sean Emmond, menyoroti potensi kerja sama Indonesia dan Kanada di bidang infrastruktur, teknologi bersih dan energi terbarukan, pangan dan agrikultur, industri digital, serta manufaktur maju.
Peluang tersebut membuka ruang bagi pelaku usaha untuk menjangkau pasar yang lebih luas. Namun, ekspansi bisnis tetap perlu disertai perencanaan yang matang, mulai dari memahami karakteristik negara tujuan dan kemampuan memenuhi pesanan hingga mengantisipasi risiko pembayaran.
Pada akhirnya, mengembangkan bisnis ke pasar global bukan hanya soal mendapatkan pembeli baru. Pelaku usaha juga perlu memastikan setiap transaksi direncanakan dengan baik, termasuk mempertimbangkan instrumen perlindungan yang sesuai dengan kebutuhan dan kemampuan bisnis.




 TERPOPULER
