



 REGIONAL:


- CEO PT Melayani Sepenuh Hati Marine Novita menyatakan pengeluaran gaya hidup digital dan tunggakan paylater kecil menghambat persetujuan KPR generasi muda.
- Sekitar 59 persen angkatan kerja sektor informal kesulitan menunjukkan bukti pendapatan formal untuk memenuhi persyaratan pembiayaan perumahan dari bank.
- SiapKPR menyediakan program pendampingan selama enam hingga dua belas bulan untuk membantu memperbaiki kesiapan finansial calon pembeli rumah.
Suara.com - Punya rumah sendiri menjadi salah satu impian banyak anak muda. Namun, di tengah harga hunian dan biaya hidup yang terus menjadi pertimbangan, perjalanan Gen Z untuk memiliki rumah tidak selalu mudah.
Persoalannya bukan hanya mengumpulkan uang muka atau down payment (DP). Kebiasaan mengelola keuangan sehari-hari, penggunaan paylater, hingga kemampuan membuktikan penghasilan juga dapat memengaruhi peluang mendapatkan persetujuan Kredit Pemilikan Rumah (KPR).
Pengeluaran untuk kopi, layanan streaming, hingga pesan-antar makanan mungkin terlihat kecil jika dilakukan sesekali. Namun, jika menjadi rutinitas, akumulasinya bisa mencapai jutaan rupiah setiap bulan.
CEO PT Melayani Sepenuh Hati (SiapKPR) Marine Novita menyoroti kebiasaan pengeluaran generasi muda yang berpotensi mengurangi kemampuan mereka menyiapkan dana pembelian rumah.
Menurutnya, pengeluaran untuk kebutuhan gaya hidup digital dapat mencapai Rp1,5 juta hingga Rp2 juta per bulan. Tanpa pengelolaan keuangan yang baik, dana tersebut bisa mengurangi alokasi tabungan untuk DP maupun biaya akad rumah.
Selain pengeluaran rutin, penggunaan paylater dan pinjaman daring juga perlu diperhatikan. Keterlambatan pembayaran kewajiban dapat memengaruhi catatan kredit calon debitur dalam Sistem Layanan Informasi Keuangan (SLIK) OJK.
Catatan kredit tersebut menjadi salah satu aspek yang dipertimbangkan bank ketika menilai pengajuan KPR. Artinya, kebiasaan menggunakan layanan kredit untuk transaksi sehari-hari perlu diimbangi dengan disiplin pembayaran.
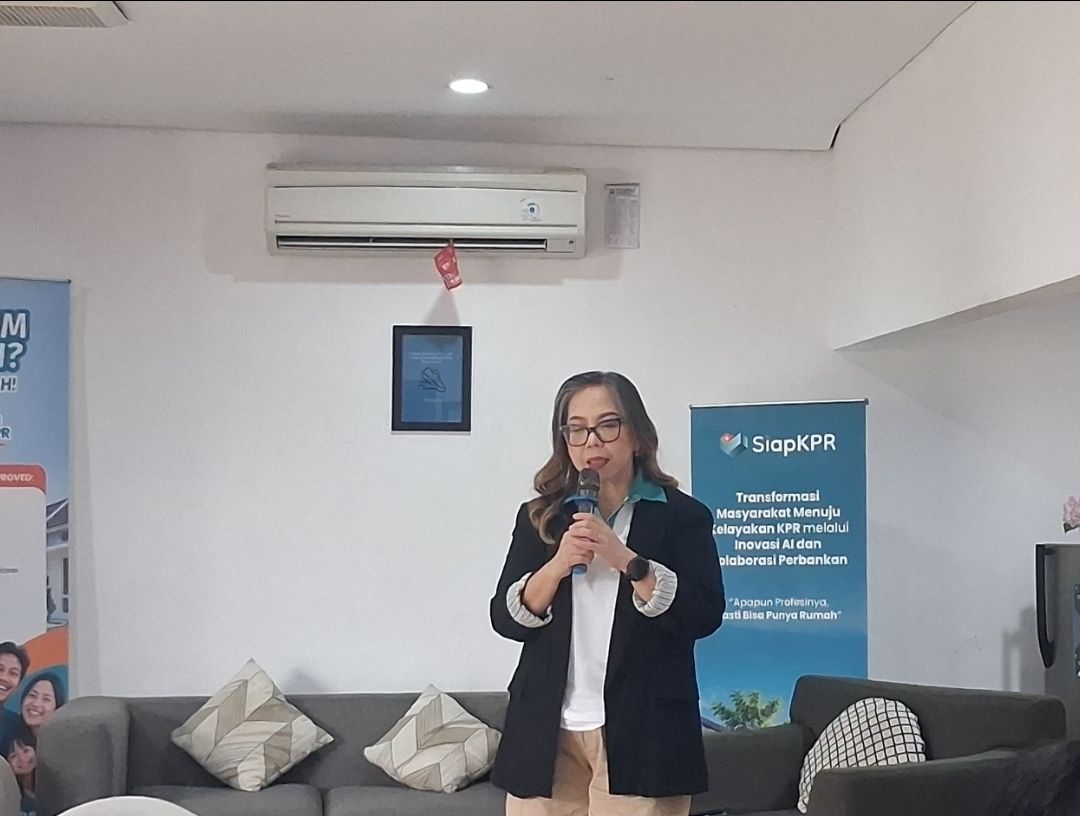
Marine mengatakan, sebagian calon pembeli rumah baru menyadari persoalan riwayat kredit ketika pengajuan KPR mereka tidak disetujui.
"Data BPS, Inventure, dan GoodStats memperlihatkan realitas yang mengkhawatirkan. Mayoritas angkatan kerja kita, hampir 59% di sektor informal, serta generasi muda terjebak dalam 'tembok tak kasat mata' saat ingin punya rumah sendiri. Banyak dari mereka yang terheran-heran mengapa pengajuan KPR-nya ditolak bank, padahal pemicunya adalah tunggakan paylater bernominal kecil di masa lalu yang merusak SLIK OJK," ujar Marine.

GoodStats mencatat 45 persen Generasi Z di Indonesia memiliki aspirasi untuk mempunyai rumah sendiri. Namun, keinginan tersebut belum tentu diikuti kesiapan finansial, termasuk kemampuan mengumpulkan DP, menjaga riwayat kredit, dan memenuhi persyaratan penghasilan.
Bukan Cuma Gaji, Bukti Penghasilan Juga Penting
Tantangan lain muncul bagi Gen Z yang bekerja sebagai freelancer, pekerja lepas, pengemudi ojek online, maupun pelaku usaha mandiri.
Meski memiliki pemasukan, pekerja dengan penghasilan tidak tetap kerap kesulitan menunjukkan bukti pendapatan melalui dokumen formal yang dibutuhkan bank.
Marine mengatakan, kelompok pekerja informal sebenarnya memiliki peluang untuk membeli rumah apabila kemampuan finansial mereka dapat dibuktikan dan memenuhi kriteria pembiayaan.
Ia menyebut sekitar 59 persen angkatan kerja nasional berada di sektor informal. Kondisi ini membuat akses pembiayaan perumahan menjadi tantangan tersendiri bagi kelompok pekerja dengan pendapatan tidak tetap.
Karena itu, anak muda yang ingin mengajukan KPR perlu mulai membangun kebiasaan mencatat pemasukan dan pengeluaran, menjaga konsistensi pembayaran kewajiban, serta menyiapkan dokumen keuangan dengan baik.
KPR Ditolak Bukan Berarti Gagal Punya Rumah
Bagi calon pembeli yang pengajuan KPR-nya belum disetujui, SiapKPR menawarkan program pendampingan untuk membantu memperbaiki kesiapan finansial sebelum kembali mengajukan pembiayaan ke bank.
Program ini menggunakan sistem penilaian atau *scoring system* untuk menyaring calon peserta. Mereka yang memenuhi kriteria akan mendapatkan pendampingan selama enam hingga 12 bulan.
Pendampingan tersebut mencakup pengingat pembayaran kewajiban, pemeriksaan dokumen keuangan, serta identifikasi kendala yang membuat profil kredit belum sesuai dengan persyaratan perbankan.
Dalam skema yang ditawarkan, konsumen juga dapat mencicil DP kepada pengembang. Marine mencontohkan pembayaran DP sebesar 5 persen dari harga rumah selama 12 bulan dapat menjadi salah satu catatan kesiapan calon pembeli.
"Bisa nanti skemanya konsumen cicil DP [down payment] ke pengembang, semisal 5% [dari harga rumah] dalam 12 bulan. Itu yang menjadi rapor mereka untuk pengajuan KPR," jelas Marine.
SiapKPR menargetkan dapat mendampingi 25–50 klien setiap bulan pada 2027. Perusahaan memprioritaskan calon pembeli rumah dengan harga di bawah Rp1 miliar karena segmen tersebut dinilai banyak menghadapi kendala dalam memenuhi persyaratan KPR.
Meski demikian, program pendampingan tidak menjamin pengajuan KPR otomatis disetujui. Bank tetap memiliki kewenangan untuk menilai kelayakan calon debitur sebelum memberikan persetujuan pembiayaan.
Bagi Gen Z yang mulai merencanakan kepemilikan rumah, persiapan finansial sejak dini menjadi langkah penting. Bukan hanya soal seberapa besar penghasilan, tetapi juga bagaimana mengelola pengeluaran, menjaga riwayat kredit, dan membuktikan kemampuan membayar cicilan.






 TERPOPULER
