



 REGIONAL:


- Nilai agunan saham JARR dan PGUN ditaksir mencapai Rp73 triliun.
- Kredit untuk akuisisi 30,25% saham BYAN belum diketahui nilainya.
- JARR dan PGUN masih mencetak laba dengan total ekuitas hampir Rp4 triliun.
Suara.com - Keputusan PT Bank Mandiri Tbk (BMRI) menerima saham PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN) sebagai agunan kredit menjadi sorotan di pasar modal. Nilai saham yang dijaminkan ditaksir mencapai Rp73 triliun, seiring langkah pengusaha Haji Isam menuntaskan rencana akuisisi 30,25% saham PT Bayan Resources Tbk (BYAN).
Besarnya nilai agunan tersebut memicu perbincangan di pasar saham. Namun, analis menilai penggunaan saham sebagai jaminan kredit bukan praktik baru dalam industri perbankan. Nilai agunan yang jumbo juga tidak otomatis mencerminkan besarnya pinjaman yang diberikan bank.
Analis InFast Bestari, Gede Sandram, menilai keputusan Bank Mandiri perlu dilihat dari sisi manajemen risiko dan kualitas aset yang dijaminkan, bukan semata-mata dari nilai transaksinya.
“Penggunaan saham sebagai jaminan, bukanlah praktik baru di dunia perbankan. Sangat lazim terjadi. Ingat, Bank Mandiri adalah bank pemerintah yang beraset besar. Perusahaannya sudah terbuka, pastilah mengedepankan prinsip kehati-hatian,” kata Gede di Jakarta, Kamis (15/10/2026).
Menurutnya, bank memiliki sejumlah parameter sebelum menyalurkan kredit dengan agunan saham. Di antaranya rasio pinjaman terhadap nilai agunan atau loan to value (LTV), pemantauan harga saham, hingga kewajiban penambahan agunan apabila harga saham turun signifikan.
“Jadi isu itu saya lihat memang ‘digoreng-goreng’. Saya yakin umurnya enggak akan panjang karena tidak berbasiskan data,” ujarnya.
Sorotan terhadap transaksi ini muncul bersamaan dengan rencana Haji Isam merampungkan akuisisi 30,25% saham BYAN. Nilai transaksi tersebut ditaksir mencapai Rp26,1 triliun.
Hingga kini, nilai fasilitas kredit Bank Mandiri yang digunakan untuk mendukung penyelesaian akuisisi tersebut belum terungkap. Sementara itu, nilai pasar saham JARR dan PGUN yang dijadikan agunan diperkirakan mencapai Rp73 triliun.
Artinya, nilai agunan tersebut jauh melampaui estimasi nilai akuisisi saham BYAN. Namun, angka itu tidak bisa langsung dianggap sebagai nilai pinjaman yang dikucurkan Bank Mandiri.

Dalam pembiayaan dengan agunan saham, nilai jaminan menjadi salah satu pertimbangan untuk mengukur risiko kredit. Bank juga memperhitungkan potensi volatilitas harga saham dan kemampuan debitur memenuhi kewajibannya.
Karena itu, besarnya nilai saham yang dijaminkan tidak serta-merta menunjukkan bahwa bank menanggung risiko sebesar nilai tersebut.
“Sehingga, besarnya nilai saham yang dijaminkan itu justru dapat menjadi salah satu lapisan perlindungan bagi kreditur,” kata Gede.
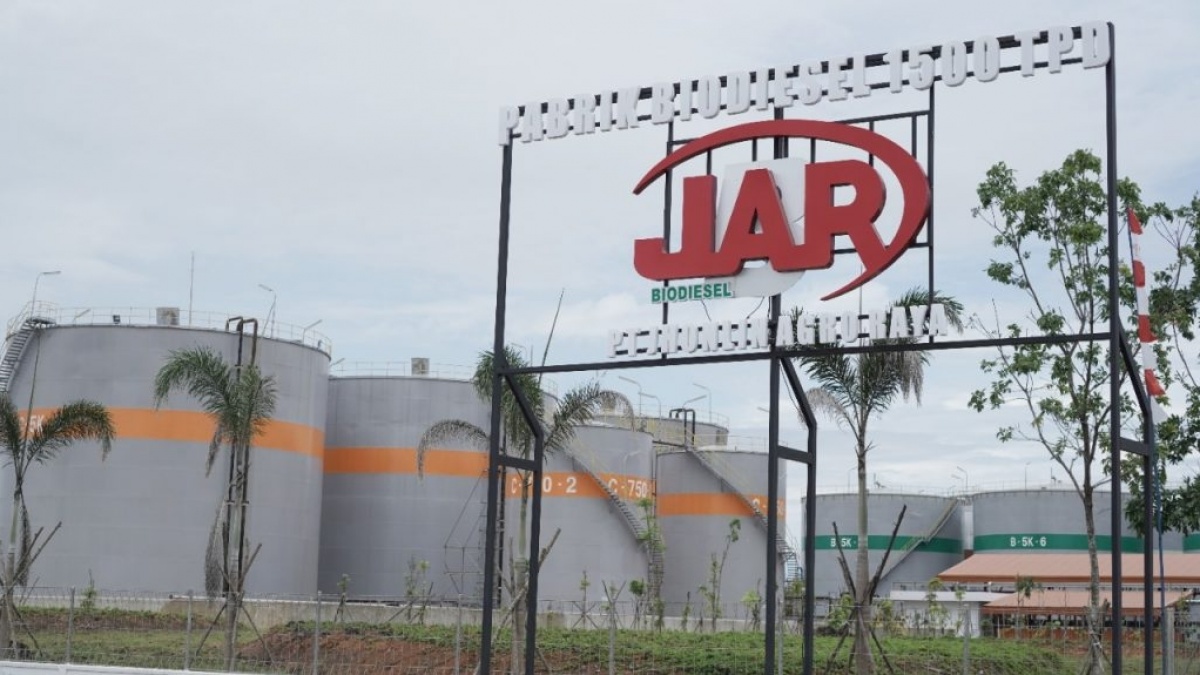
Gede juga menyoroti kinerja keuangan JARR dan PGUN yang masih mencatatkan keuntungan. Menurutnya, kondisi fundamental perusahaan yang sahamnya dijaminkan menjadi salah satu aspek penting dalam menilai kualitas agunan.
Berdasarkan laporan keuangan semester I-2026, JARR membukukan pendapatan Rp1,76 triliun dengan laba bersih Rp158,93 miliar hingga akhir Juni 2026.
Perusahaan tersebut memiliki total aset Rp4,09 triliun dan ekuitas Rp2,02 triliun. JARR juga mencatatkan laba operasional Rp234,4 miliar dan EBITDA Rp325,3 miliar.
Kas dan setara kas perseroan mencapai Rp456,9 miliar, sedangkan rasio utang terhadap ekuitas atau debt to equity ratio (DER) berada di sekitar 0,86 kali.
Meski penjualan mengalami penyesuaian dibandingkan periode yang sama tahun sebelumnya, perusahaan masih mampu menghasilkan laba dan mencatatkan EBITDA positif.
Sementara itu, PGUN membukukan pendapatan Rp304,97 miliar dan laba bersih Rp44,51 miliar pada semester I-2026. Kendati labanya terkoreksi dibandingkan tahun sebelumnya, perusahaan tersebut masih berada dalam posisi menguntungkan.
PGUN memiliki total aset Rp2,42 triliun, liabilitas Rp502,55 miliar, dan ekuitas Rp1,92 triliun. Dengan posisi tersebut, perusahaan masih memiliki bantalan modal yang relatif besar dibandingkan kewajibannya.
Kinerja kedua emiten itu menjadi salah satu dasar bagi Gede untuk menilai bahwa saham yang dijadikan agunan berasal dari perusahaan yang masih menghasilkan keuntungan dan memiliki aset bernilai besar.
Kualitas agunan menjadi salah satu faktor yang dapat memberikan perlindungan kepada kreditur. Namun, penilaian risiko kredit tidak cukup hanya mengandalkan nilai pasar saham atau laporan keuangan perusahaan yang sahamnya dijaminkan.
Bank juga perlu memperhitungkan kemampuan debitur membayar pinjaman, besarnya fasilitas kredit, struktur pembiayaan, serta kemungkinan penurunan harga saham selama masa kredit.
Saham sebagai agunan memiliki risiko tersendiri karena nilainya dapat berubah mengikuti kondisi pasar. Jika harga saham turun tajam, nilai jaminan dapat menyusut dan memicu kebutuhan penambahan agunan sesuai ketentuan dalam perjanjian kredit.
Di sisi lain, kelompok usaha terkait memiliki eksposur terhadap kepemilikan sekitar 30,25% saham BYAN yang berpotensi menghasilkan pendapatan dividen. Namun, dividen tersebut tetap bergantung pada kinerja perusahaan, kebijakan pembagian laba, dan keputusan korporasi yang berlaku.
Gede menilai transaksi ini sebaiknya tidak hanya dilihat sebagai gadai saham bernilai jumbo. Kualitas fundamental perusahaan dan penerapan prinsip kehati-hatian oleh bank juga perlu menjadi pertimbangan.
“Dalam konteks itulah keputusan pembiayaan Bank Mandiri dapat dipandang sebagai keputusan bisnis yang didasarkan pada aset riil dan fundamental korporasi yang masih solid,” pungkasnya.






 TERPOPULER
