



 REGIONAL:



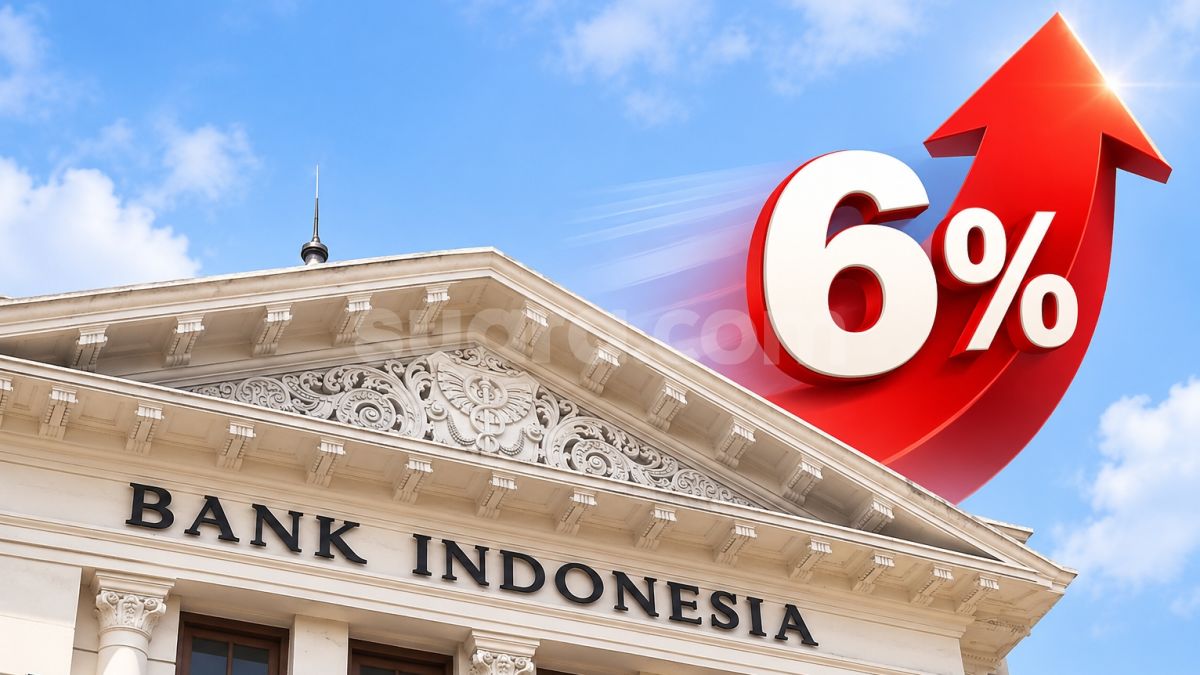
- Bank Indonesia menaikkan suku bunga acuan BI-Rate sebesar 25 bps menjadi 6,00 persen di Jakarta pada 17–18 November 2026.
- Kebijakan tersebut diambil untuk memperkuat stabilisasi nilai tukar rupiah dan mengantisipasi inflasi di tengah meningkatnya ketidakpastian global.
- Hasil dari kebijakan ini berdampak pada potensi kenaikan suku bunga kredit perbankan serta perlambatan laju penyaluran kredit domestik.
Suara.com - Rapat Dewan Gubernur (RDG) bulanan yang digelar Selasa–Rabu (17–18/11/2026) memutuskan menaikkan suku bunga acuan BI-Rate sebesar 25 basis poin (bps) menjadi 6,00 persen. Suku bunga deposit facility dan lending facility ikut naik masing-masing 25 bps menjadi 5,25 persen dan 6,75 persen.
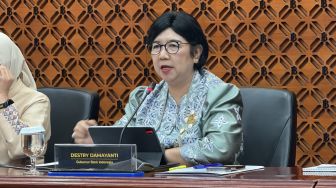
Gubernur BI Destry Damayanti menjelaskan, keputusan itu diarahkan untuk menahan tekanan terhadap rupiah sekaligus mengantisipasi inflasi.
"Kenaikan ini sebagai langkah untuk semakin memperkuat stabilisasi nilai tukar rupiah dari dampak meningkatnya ketidakpastian global serta langkah pre-emptive untuk menjaga inflasi tahun 2026--2027 tetap berada dalam kisaran sasaran 2,5 plus minus 1 persen," ujarnya dalam konferensi pers hasil RDG di Jakarta, Rabu (18/11/2026).
Kenaikan kali ini merupakan yang kedua dalam lima bulan. Pada 18 Juni 2026, BI menaikkan BI-Rate dari 5,50 persen menjadi 5,75 persen dengan alasan serupa, yakni menstabilkan rupiah di tengah konflik Timur Tengah. Dibandingkan posisi 4,75 persen pada November 2025, suku bunga acuan kini lebih tinggi 125 bps.
BI menilai ketidakpastian ekonomi dunia yang masih tinggi membuat pasar keuangan global bergejolak. Menurut Destry, ketegangan geopolitik di Timur Tengah yang belum mereda dan instabilitas politik yang meluas di Eropa membuat harga minyak dan berbagai komoditas tetap tinggi.
"Pertumbuhan ekonomi global pada 2026 diprakirakan masih lemah sekitar 3,1 persen dengan tekanan inflasi yang tetap tinggi sekitar 4,6 persen," katanya.
Kombinasi pertumbuhan lemah dan inflasi tinggi itu, lanjut Destry, membuat bank sentral dunia diperkirakan mempertahankan kebijakan ketat, termasuk kemungkinan kenaikan Fed Funds Rate (FFR) di Amerika Serikat. Imbal hasil (yield) US Treasury bertahan tinggi, didorong ekspektasi kenaikan FFR dan besarnya defisit fiskal Pemerintah AS. BI juga mencermati risiko dari valuasi saham perusahaan kecerdasan artifisial (AI) yang dinilai sudah naik berlebihan.
Akibatnya, investor global menarik sebagian dananya dari pasar portofolio negara berkembang. Indeks dolar AS terhadap mata uang negara maju (DXY) maupun mata uang negara berkembang pun tetap kuat.
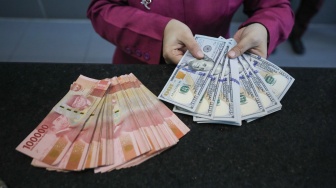
Rupiah menjadi sasaran utama kebijakan ini. Data menunjukkan rupiah melemah dari Rp17.930 per dolar AS pada 13 Oktober menjadi Rp18.241 pada 13 November 2026, atau 1,72 persen dalam sebulan, dan 9,35 persen sejak awal tahun. Pada periode 15 Oktober–10 November 2026, arus modal asing bersih tercatat keluar US$0,74 miliar.

Dengan menaikkan bunga, BI berusaha menjaga selisih imbal hasil aset rupiah terhadap aset dolar AS agar investor asing tidak terus keluar.
Kenaikan 25 bps dapat menjaga selisih imbal hasil itu dan menekan risiko pelemahan rupiah yang berujung pada naiknya harga barang impor. Ia bahkan memperkirakan, dalam skenario dasar, BI-Rate naik lagi menjadi 6,25 persen pada Desember 2026.
Efektivitas langkah ini sangat bergantung pada The Fed. Mengutip CME FedWatch, pasar memperkirakan FFR naik 25 bps pada Desember 2026, dengan peluang kenaikan lanjutan pada Januari 2027 sebesar 60,7 persen.
Bila The Fed benar-benar menaikkan bunga, ruang selisih yang dibangun BI bisa kembali menyempit. Inilah alasan Kepala Ekonom Bank Mandiri Andry Asmoro sebelumnya memperkirakan BI menahan bunga di 5,75 persen, karena volatilitas global dinilainya belum berubah.
Selain suku bunga, BI menyiapkan bauran pendukung, antara lain intervensi di pasar non-deliverable forward (NDF) luar negeri serta pasar spot dan domestic non-deliverable forward (DNDF) dalam negeri, ditambah fasilitas cross currency repo yang memungkinkan bank meminjam rupiah dengan jaminan surat berharga valas, sebagaimana dilaporkan Kontan.
Pada sisi harga, inflasi Indonesia sebenarnya masih berada dalam sasaran. Badan Pusat Statistik mencatat inflasi Oktober 2026 sebesar 3,23 persen secara tahunan, sedikit turun dari 3,28 persen pada September, dengan inflasi bulanan 0,22 persen. Penyumbang utamanya kelompok makanan, terutama cabai merah, cabai rawit, dan tomat.
Komposisi itu menjelaskan mengapa BI menyebut kenaikan bunga sebagai langkah pre-emptive. Pelemahan rupiah berpotensi merembes ke harga barang impor, dan suku bunga lebih tinggi dapat meredam rembesan itu.
Bagi rumah tangga dan dunia usaha, kenaikan BI-Rate biasanya merambat ke bunga kredit dengan jeda beberapa bulan. Debitur kredit pemilikan rumah (KPR) dan kredit kendaraan dengan bunga mengambang (floating) paling cepat merasakannya, sementara bank juga cenderung menaikkan bunga deposito untuk menjaga likuiditas.
Tekanan itu datang ketika laju kredit mulai melambat. Otoritas Jasa Keuangan mencatat kredit perbankan per September 2026 tumbuh 13,26 persen secara tahunan menjadi Rp9.245 triliun, turun dari 13,65 persen pada Agustus. Dua kali kenaikan BI-Rate dalam lima bulan berisiko menambah perlambatan, terutama pada kredit konsumsi.
BI tampak menyadari risiko itu. Bersamaan dengan kenaikan bunga, BI memperkuat insentif likuiditas makroprudensial (KLM) hingga 3 persen dari dana pihak ketiga mulai 1 Desember 2026, dengan fokus pada sektor penyerap tenaga kerja dan usaha mikro, kecil, dan menengah (UMKM).
Kebijakan ini dapat diartikan sebagai upaya agar pengetatan bunga tidak sepenuhnya memadamkan penyaluran kredit ke sektor produktif.
Ekonomi domestik sejauh ini masih tumbuh solid. BPS mencatat pertumbuhan ekonomi kuartal III 2026 sebesar 5,47 persen secara tahunan, lebih tinggi dari 5,29 persen pada kuartal II, meski di bawah 5,61 persen pada kuartal I.
Pertanyaannya, berapa lama momentum itu bertahan di bawah suku bunga yang lebih tinggi. Biaya pinjaman yang naik dapat menahan ekspansi usaha dan belanja rumah tangga pada awal 2027. Di sisi lain, rupiah yang lebih stabil memberi kepastian bagi importir bahan baku dan investor. BI pada dasarnya sedang memilih stabilitas hari ini dengan risiko pertumbuhan yang sedikit lebih lambat di kemudian hari.
Arah berikutnya akan sangat ditentukan oleh keputusan The Fed pada Desember dan pergerakan harga pangan selama El Nino. Bila tekanan global mereda, kenaikan kali ini bisa menjadi yang terakhir; bila tidak, proyeksi BI-Rate 6,25 persen pada akhir tahun bukan hal yang mustahil.



 TERPOPULER
