



 REGIONAL:


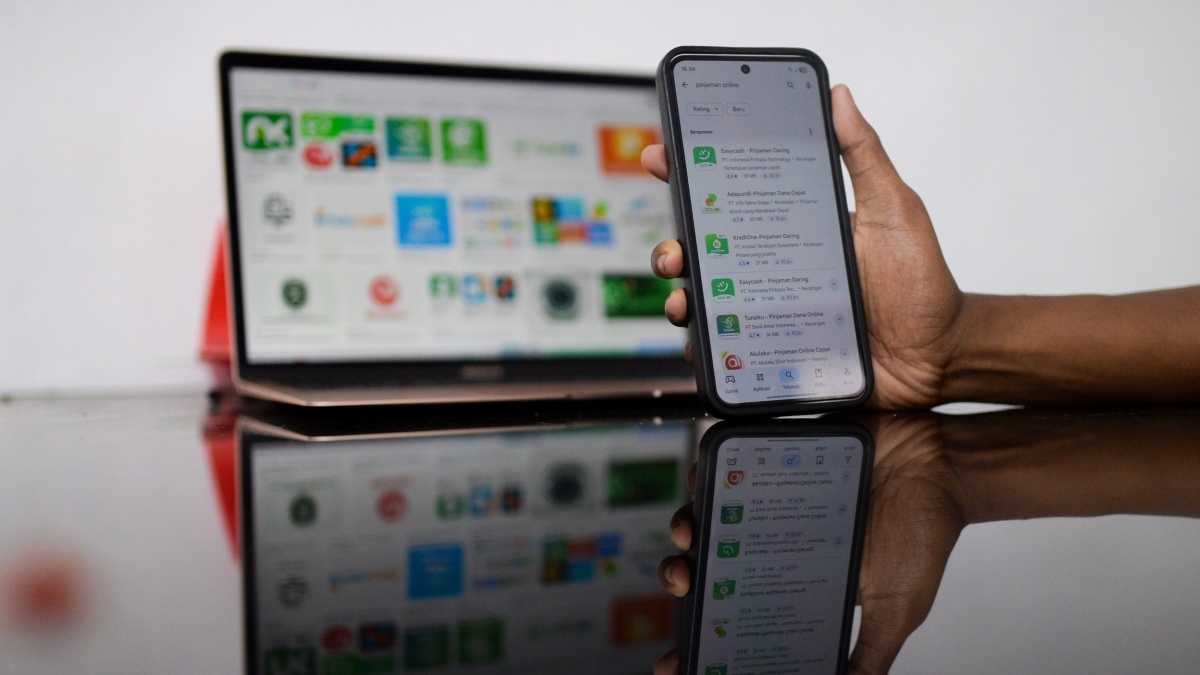
- Otoritas Jasa Keuangan memperingatkan masyarakat agar tidak menggunakan jasa joki gagal bayar pinjaman daring.
- Riwayat gagal bayar peminjam akan tetap tercatat secara permanen di dalam Sistem Layanan Informasi Keuangan.
- Penggunaan jasa joki ilegal dapat memicu pencurian data pribadi dan menyulitkan akses pembiayaan masa depan.
Suara.com - Maraknya penawaran jasa joki gagal bayar (galbay) di ruang digital memicu peringatan keras dari Otoritas Jasa Keuangan (OJK). Regulator sektor jasa keuangan tersebut meminta masyarakat, khususnya para pengguna layanan pinjaman daring (pindar), agar tidak mudah tergiur oleh iming-iming pihak ketiga yang mengklaim mampu membebaskan peminjam dari kewajiban melunasi utang sekaligus menghapus catatan kredit macet.
OJK memastikan bahwa janji penghapusan riwayat tunggakan oleh para joki tersebut tidak berdasar. Setiap rekam jejak gagal bayar peminjam dipastikan tetap terekam secara permanen di dalam Sistem Layanan Informasi Keuangan (SLIK). Peringatan ini disampaikan seiring dengan meningkatnya rasio kredit macet di industri pindar yang kini menyentuh level 5,36 persen.
"Riwayat gagal bayar tetap tercatat dalam SLIK sehingga dapat menyulitkan akses pembiayaan di kemudian hari," kata Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya (PVML) OJK, Agusman, dalam keterangan tertulis pada Senin (16/11/2026).
Menurut Agusman, keberadaan praktik percaloan gagal bayar ini tidak hanya menjerumuskan peminjam ke dalam masalah baru, tetapi juga menghantam ekosistem pendanaan secara keseluruhan karena merugikan pihak pemberi dana atau lender. "Fenomena joki gagal bayar tidak hanya merugikan lender dan menekan kualitas pendanaan industri," ujarnya.
Di lapangan, modus operasi joki galbay tidak berhenti pada janji pemutihan utang dan pembersihan nama di SLIK. Mereka juga kerap menawarkan bantuan untuk mencairkan pinjaman baru bagi calon debitur.
Padahal, OJK mengidentifikasi sederet risiko fatal di balik penggunaan jasa ilegal tersebut, mulai dari tarif jasa yang mencekik, pencurian dan penyalahgunaan data pribadi, tindak penipuan, hingga hilangnya kendali peminjam atas akun pinjamannya sendiri.
OJK mengimbau masyarakat untuk mengabaikan seluruh tawaran joki, mengakses pinjaman secara langsung melalui penyelenggara resmi yang berizin, serta tidak pernah menyerahkan dokumen identitas penting seperti KTP, SIM, maupun paspor kepada orang yang tidak dikenal.
Berdasarkan catatan statistik OJK, total penyaluran pembiayaan industri pindar per September 2026 telah menembus angka Rp106,48 triliun, atau tumbuh sebesar 17,02 persen secara tahunan (year-on-year).
Namun, ekspansi penyaluran dana tersebut dibayangi oleh kenaikan tingkat wanprestasi penyelesaian kewajiban di atas 90 hari (TWP90) yang bergerak naik menjadi 5,36 persen pada September 2026, dibandingkan posisi bulan sebelumnya pada Agustus 2026 yang berada di level 4,73 persen.

- Pinjol Legal 2026 Apa Saja?
Baca Juga
"Kenaikan pembiayaan tersebut perlu diikuti penguatan pengelolaan risiko," kata Agusman dalam konferensi pers Rapat Dewan Komisioner Bulanan OJK.
Data regulator juga mengungkap fakta yang mengkhawatirkan terkait profil peminjam bermasalah. Kelompok usia produktif muda, yakni peminjam berusia 19 hingga 34 tahun, tercatat menyumbang porsi hingga 50,69 persen dari total pendanaan yang mengalami kemacetan.
OJK menilai lonjakan angka TWP90 ini terutama dipicu oleh melemahnya kapasitas bayar para debitur. Guna meredam laju kredit macet tersebut, OJK akan memperketat pengawasan, mendorong platform penyelenggara untuk memperbaiki kualitas analisis kelayakan pendanaan serta pemantauan, memperluas jangkauan literasi keuangan, sekaligus mengevaluasi kecukupan regulasi yang berlaku saat ini.
Di sisi lain, fenomena gagal bayar yang disengaja turut didorong oleh masifnya penyebaran konten dan grup komunitas di berbagai platform media sosial seperti Facebook, TikTok, dan YouTube, yang kerap menggunakan tagar #aksigagalbay.
Di dalam forum-forum daring tersebut, para anggota saling bertukar kiat untuk menghindari kejaran penagih utang, mulai dari memblokir nomor kontak penagih, mengganti nomor ponsel secara berkala, hingga menonaktifkan akun media sosial.
Lebih jauh lagi, di kalangan warganet beredar pula pemahaman keliru yang meyakini bahwa kewajiban utang otomatis gugur atau hangus apabila masa tunggakan telah melewati batas waktu 90 hari.
OJK meluruskan bahwa tenggat 90 hari sejatinya hanyalah parameter teknis untuk mengklasifikasikan status pendanaan macet dalam penghitungan rasio TWP90, bukan batas penghapusan utang.
Kewajiban pembayaran tetap melekat penuh pada diri peminjam, dan perusahaan penyelenggara memiliki hak hukum untuk menagihnya secara perdata. Merujuk pada ketentuan Kitab Undang-Undang Hukum Perdata (KUHPerdata), hak tagih atas suatu perikatan utang baru gugur karena daluwarsa setelah melewati jangka waktu 30 tahun.
Terlepas dari pengaruh ajakan di media sosial, akar persoalan meningkatnya gagal bayar tidak lepas dari tekanan ekonomi riil di masyarakat, di mana laju pertumbuhan pendapatan tertinggal dibandingkan kenaikan biaya hidup sehari-hari.
Situasi ini membuat banyak peminjam terjebak pola gali lubang tutup lubang dengan memanfaatkan beberapa aplikasi pinjol dan layanan PayLater secara bersamaan demi menutup utang sebelumnya, hingga total cicilan melampaui kemampuan finansial mereka.
Selain itu, sebagian gerakan galbay juga muncul sebagai bentuk perlawanan terhadap akumulasi bunga dan denda yang membengkak serta praktik penagihan kasar, terutama yang dilakukan oleh entitas pinjol ilegal.
Untuk melindungi konsumen di ekosistem yang legal, OJK sebenarnya telah memperketat aturan batas atas manfaat ekonomi bagi pindar berizin. Mulai tahun 2026, bunga dan biaya pinjaman konsumtif jangka pendek dibatasi maksimal sebesar 0,1 persen per hari, turun secara bertahap dari ketentuan sebelumnya yang sebesar 0,3 persen per hari pada 2024.
Catatan gagal bayar yang terekam di dalam SLIK OJK dapat menutup akses pembiayaan formal ketika seseorang hendak mengajukan Kredit Pemilikan Rumah (KPR), kredit kendaraan bermotor, maupun kartu kredit.
Bahkan, saat ini sejumlah perusahaan juga menjadikan pemeriksaan riwayat kredit calon pegawai sebagai salah satu tahapan evaluasi dalam proses rekrutmen kerja.





 TERPOPULER
