



 REGIONAL:


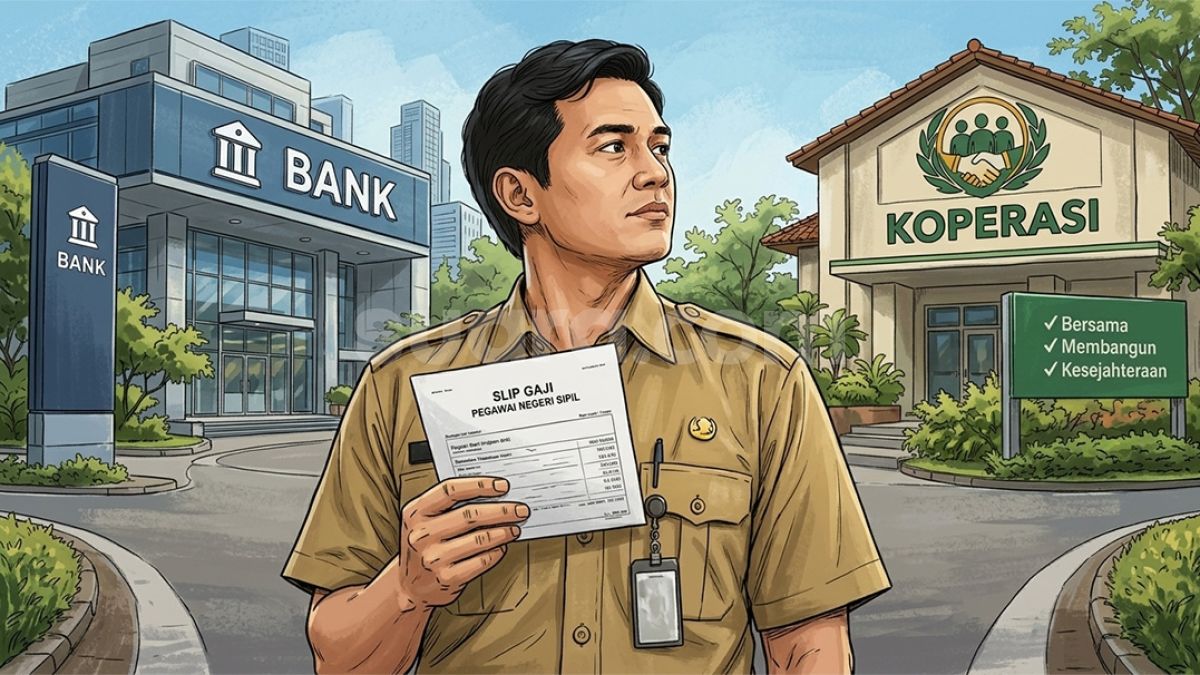
- Pemerintah Indonesia merencanakan koperasi sebagai penyalur gaji PNS dan uang pensiun melalui RUU Perkoperasian yang dibahas pada tahun 2026.
- Rencana tersebut memunculkan risiko karena Otoritas Pengawas Koperasi dan LPS Koperasi masih berupa draf dan belum berlaku resmi.
- Berkaca dari negara lain, fungsi koperasi penyalur gaji memerlukan pengawasan ketat serta sistem penjaminan simpanan yang sudah matang.
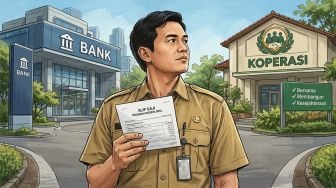
Suara.com - Pemerintah tengah mematangkan rencana menjadikan koperasi sebagai salah satu saluran pembayaran gaji Pegawai Negeri Sipil (PNS) dan uang pensiun, sebuah langkah yang jika terealisasi akan mengubah lanskap layanan keuangan bagi jutaan aparatur negara yang selama ini sepenuhnya bergantung pada perbankan.
Menteri Koperasi (Menkop) Ferry Juliantono mengungkapkan hal ini tengah dibahas bersama Menteri Keuangan (Menkeu), sebagai bagian dari agenda memperkuat peran koperasi dalam layanan keuangan masyarakat.
"Saya bersama Menteri Keuangan akan memastikan koperasi bisa menjadi unit layanan jasa untuk membayar gaji pegawai negeri dan pensiun," ujar Ferry, dikutip dari Antara, Selasa (6/10/2026).
Rencana ini tidak berdiri sendiri. Ia merupakan bagian dari Rancangan Undang-Undang (RUU) Perubahan Keempat atas Undang-Undang Nomor 25 Tahun 1992 tentang Perkoperasian yang saat ini dibahas bersama Komisi VI DPR RI.

Ferry menilai beleid yang sudah berusia 34 tahun itu tak lagi relevan dengan dinamika ekonomi digital saat ini, dan menyebut pembahasan RUU sebagai momentum menata ulang ekosistem koperasi secara menyeluruh.
Dua Pilar RUU: Otoritas Pengawas Baru dan Jaminan Simpanan
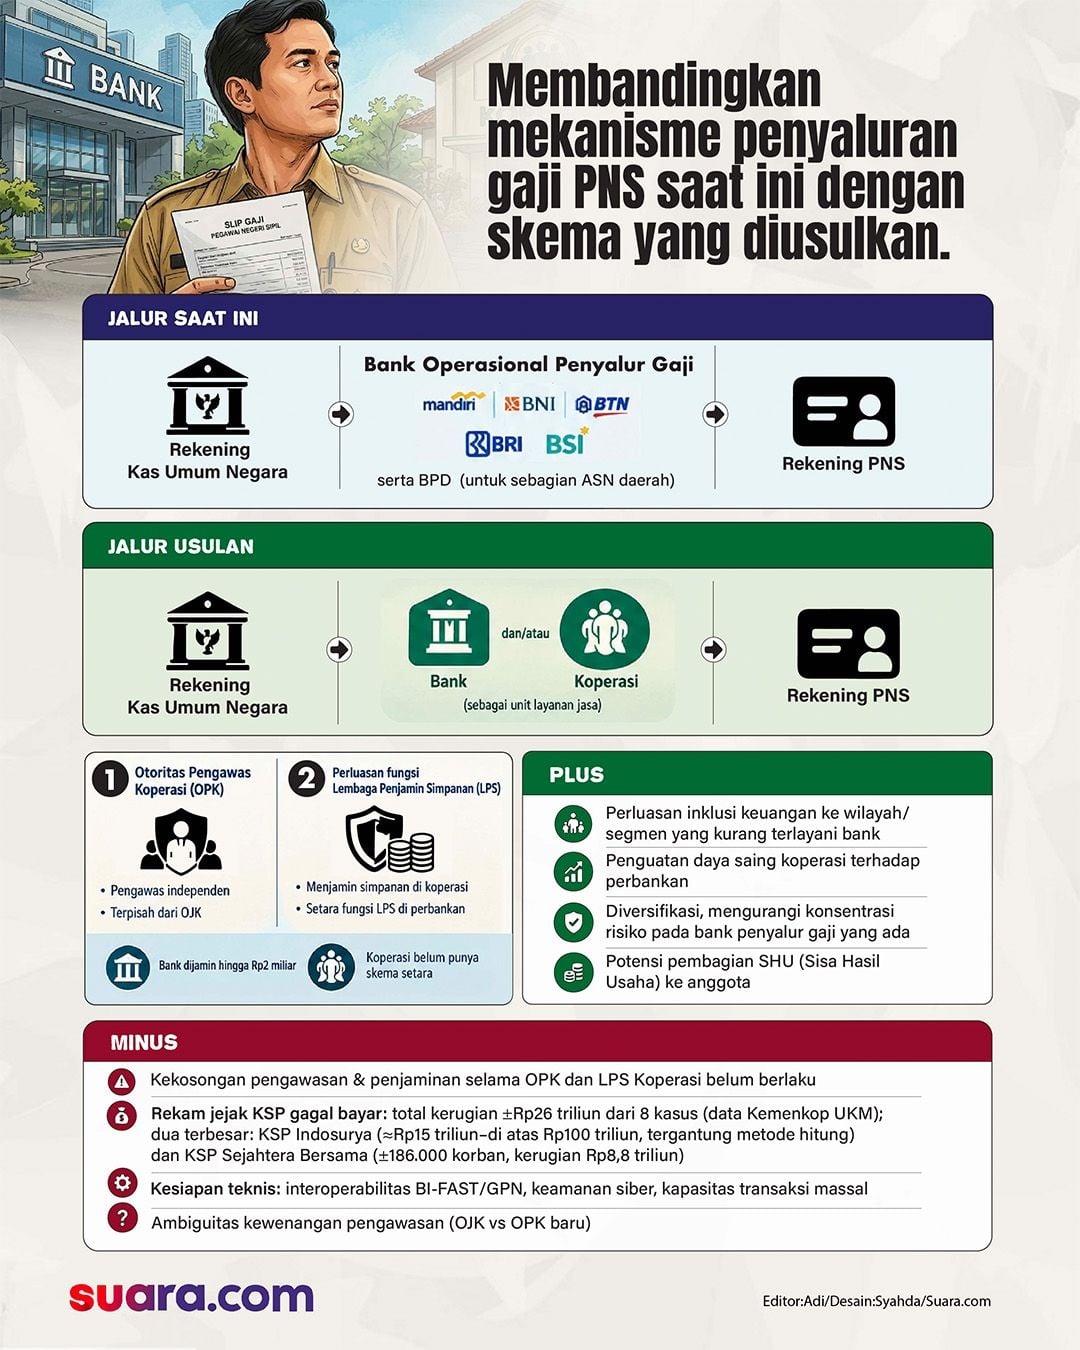
Dua usulan besar dalam RUU tersebut menjadi fondasi bagi rencana penyaluran gaji PNS ini. Pertama, pembentukan otoritas pengawas koperasi (OPK) yang berdiri sendiri, terpisah dari Otoritas Jasa Keuangan (OJK). Kedua, perluasan fungsi Lembaga Penjamin Simpanan (LPS) agar turut menjamin simpanan masyarakat di koperasi.
Kesenjangan perlindungan ini yang kerap disoroti kalangan pelaku koperasi sendiri. Forum Komunikasi Perkoperasian Indonesia (Forkopi), dalam rapat dengar pendapat dengan Panitia Kerja Komisi VI DPR pertengahan 2026, mengingatkan bahwa simpanan di bank dijamin hingga Rp2 miliar, sementara koperasi hingga kini belum memiliki skema perlindungan setara.
Ferry sendiri menyatakan optimistis, bila otoritas pengawas dan skema penjaminan itu terbentuk, koperasi berpotensi mampu bersaing dengan industri perbankan di Indonesia.

Meski demikian, baik OPK maupun LPS Koperasi saat ini masih berupa usulan dalam draf RUU, bukan ketentuan yang sudah berlaku. Artinya, kerangka pengawasan dan jaminan yang menjadi syarat kepercayaan publik terhadap fungsi baru koperasi ini belum berdiri ketika wacana penyaluran gaji PNS pertama kali dilontarkan.
Bagaimana Mekanisme Gaji PNS Saat Ini?
Untuk menilai seberapa jauh lompatan yang akan terjadi, perlu dipahami dulu mekanisme yang berlaku sekarang. Berdasarkan Peraturan Menteri Keuangan Nomor 11 Tahun 2016, penyaluran gaji PNS, prajurit TNI, dan anggota Polri dilakukan terpusat: dana mengalir dari Rekening Kas Umum Negara ke Rekening Bank Operasional Penyalur Gaji, baru kemudian diteruskan ke rekening masing-masing pegawai.
Bank operasional yang ditunjuk untuk fungsi ini selama ini terbatas pada bank-bank milik negara yang tergabung dalam Himpunan Bank Negara (Himbara), ditambah peran Bank Pembangunan Daerah (BPD) untuk sebagian gaji Aparatur Sipil Negara (ASN) di tingkat daerah.

Sensitivitas soal saluran gaji PNS ini bukan hal baru. Belakangan muncul pula wacana terpisah mengenai pemindahan payroll ASN daerah dari BPD ke bank Himbara, yang langsung memicu keberatan dari Serikat Pekerja BPD Seluruh Indonesia karena berisiko mengguncang likuiditas dan menaikkan biaya dana bank-bank daerah tersebut. Menteri Keuangan Purbaya Yudhi Sadewa pun akhirnya menegaskan tidak ada kebijakan pemindahan semacam itu.
Aspek ini menunjukkan, sekalipun perpindahan saluran gaji terjadi antarbank yang sama-sama berizin dan diawasi OJK, dampaknya tetap signifikan dan kerap menuai resistensi, konteks penting saat mengevaluasi rencana yang jauh lebih besar: memindahkan sebagian fungsi itu ke koperasi, yang hingga kini belum memiliki otoritas pengawas maupun skema penjaminan simpanan tersendiri.
Potensi yang Ditawarkan
Dari sisi manfaat, sejumlah argumen mendukung gagasan ini. Pertama, perluasan inklusi keuangan — koperasi memiliki jaringan yang kerap menjangkau wilayah dan segmen masyarakat yang kurang terlayani perbankan konvensional, termasuk PNS di daerah terpencil.
Kedua, penguatan daya saing koperasi, sejalan dengan tujuan yang disampaikan Ferry agar koperasi mampu "bersaing dengan perbankan yang ada di Indonesia".
Ketiga, potensi diversifikasi: menyebarkan sebagian fungsi penyaluran dana pemerintah ke luar sistem perbankan dapat mengurangi konsentrasi risiko pada segelintir bank penyalur gaji yang ada saat ini.
Keempat, sebagai lembaga berbasis keanggotaan, koperasi berpotensi mengembalikan sebagian keuntungan layanan kepada anggotanya melalui Sisa Hasil Usaha (SHU) — sesuatu yang tidak dimiliki model perbankan komersial.
Risiko yang Perlu Diwaspadai
Di sisi lain, sejumlah risiko nyata patut menjadi perhatian serius. Pertama, kekosongan pengawasan dan penjaminan selama masa transisi — selama OPK dan LPS Koperasi belum disahkan dan beroperasi penuh, dana gaji PNS yang mengalir lewat koperasi akan berada di luar jaring pengaman yang berlaku untuk simpanan di bank.
Kedua, rekam jejak tata kelola koperasi simpan pinjam (KSP) di Indonesia menyimpan catatan kelam. Kementerian Koperasi dan UKM pernah mencatat setidaknya delapan kasus KSP bermasalah dengan total kerugian mencapai sekitar Rp26 triliun, dengan dua kasus terbesar yakni KSP Indosurya dan KSP Sejahtera Bersama.
Angka kerugian KSP Indosurya sendiri dilaporkan bervariasi antarsumber — mulai dari sekitar Rp15 triliun berdasarkan perhitungan kewajiban terhadap anggota, hingga di atas Rp100 triliun menurut sejumlah pemberitaan yang menghitung total dana yang dihimpun — sementara KSP Sejahtera Bersama menjerat sekitar 186 ribu korban dengan kerugian tercatat Rp8,8 triliun. Rekam jejak semacam ini menjadi alasan kuat mengapa aspek pengawasan dan penjaminan menjadi prasyarat, bukan pelengkap, sebelum koperasi diberi mandat sebesar penyaluran gaji aparatur negara.
Ketiga, kesiapan teknis dan operasional. Penyaluran gaji nasional menuntut keandalan sistem pembayaran real-time berskala besar — interoperabilitas dengan infrastruktur seperti BI-FAST dan Gerbang Pembayaran Nasional (GPN), keamanan siber, serta kapasitas memproses jutaan transaksi serentak setiap tanggal gajian. Sebagian besar koperasi di Indonesia, termasuk koperasi simpan pinjam skala menengah-kecil, belum tentu memiliki infrastruktur setara bank Himbara yang selama ini menjalankan fungsi tersebut.
Keempat, ambiguitas kewenangan pengawasan. Sejauh ini, koperasi yang bersifat open loop — menghimpun dana tidak hanya dari anggota, seperti Bank Perkreditan Rakyat (BPR) berbadan hukum koperasi atau lembaga keuangan mikro koperasi — sudah berada di bawah pengawasan OJK. Belum jelas benar apakah koperasi penyalur gaji PNS nantinya akan tunduk pada rezim OJK yang sudah ada, atau pada OPK baru yang masih dirancang.
Belajar dari Negara Lain: Tiga Model yang Berbeda
Gagasan koperasi menangani fungsi semacam penyaluran gaji bukan hal asing secara global. Setidaknya ada tiga model yang bisa menjadi pembanding, masing-masing dengan pendekatan berbeda terhadap satu persoalan yang sama: bagaimana memastikan koperasi cukup aman dipercaya menjalankan fungsi perbankan.
Amerika Serikat menempuh jalur credit union — koperasi simpan pinjam yang sejak 1970 diawasi lembaga federal khusus, National Credit Union Administration (NCUA), yang juga mengelola skema penjaminan simpanan anggota (National Credit Union Share Insurance Fund) setara fungsi LPS untuk perbankan.
Model ini bahkan melahirkan credit union yang secara eksplisit didirikan untuk pegawai pemerintah, seperti State Employees' Credit Union (SECU) di Carolina Utara, yang kini menjadi salah satu credit union terbesar di AS dari sisi aset dan keanggotaan, dengan fasilitas setoran gaji langsung (direct deposit) bagi pegawai negara bagian maupun federal. Kuncinya: payung regulasi dan penjaminan itu sudah berjalan lebih dari lima dekade sebelum skalanya sebesar sekarang.
Kenya menerapkan sistem check-off melalui Savings and Credit Co-operative Organizations (SACCO), tempat pegawai — termasuk aparatur pemerintah pusat dan daerah — memotong sebagian gaji secara otomatis untuk disetorkan ke SACCO tempat mereka menjadi anggota, di bawah pengawasan otoritas khusus bernama Sacco Societies Regulatory Authority (SASRA) yang berdiri sejak 2008.
Namun pengalaman Kenya juga menjadi peringatan: laporan pengawasan SASRA tahun 2025 mencatat sekitar 3,92 miliar shilling Kenya dana potongan gaji pekerja yang belum disetorkan pemberi kerja ke SACCO terkait, memengaruhi lebih dari 104 ribu anggota — dan pemerintah pusat maupun pemerintah daerah Kenya sendiri termasuk pihak yang menunggak penyetoran tersebut.
Belanda dan Prancis menunjukkan jalur ketiga yang berbeda: alih-alih membentuk rezim pengawasan "ringan" khusus koperasi, dua negara ini membiarkan bank berbasis koperasi tumbuh menjadi bank penuh yang diawasi otoritas perbankan yang sama dengan bank komersial biasa.
Rabobank di Belanda, yang bermula dari koperasi kredit petani pada akhir abad ke-19, kini menjadi salah satu bank dengan modal inti terbesar di dunia dan sejak akhir 2014 diawasi langsung oleh Bank Sentral Eropa sebagai lembaga keuangan sistemik. Pola serupa terjadi pada Crédit Agricole Group di Prancis, yang tumbuh dari koperasi menjadi bank terbesar kedua di negara itu.
Benang merah dari ketiga model di atas adalah, di mana pun koperasi berhasil menjalankan fungsi setara perbankan, keberhasilannya selalu ditopang kerangka pengawasan dan penjaminan yang sudah matang dan teruji selama bertahun-tahun, bukan sesuatu yang baru dirancang bersamaan dengan perluasan fungsinya.
Jadi, Memungkinkan atau Tidak?
Dari rangkaian fakta di atas, wacana gaji PNS lewat koperasi tidak bisa dijawab dengan "mungkin" atau "tidak mungkin" secara mutlak. Preseden internasional menunjukkan model ini bisa berjalan, bahkan dalam skala nasional, asalkan dua prasyarat utama terpenuhi: kerangka pengawasan khusus koperasi yang kredibel, dan skema penjaminan simpanan yang setara dengan perbankan.
Masalahnya, di Indonesia saat ini, kedua prasyarat tersebut — Otoritas Pengawas Koperasi dan perluasan fungsi LPS untuk koperasi — masih berstatus rancangan undang-undang yang tengah dibahas, bukan ketentuan yang sudah berlaku.
Ditambah rekam jejak sejumlah KSP besar yang gagal bayar dengan kerugian puluhan triliun rupiah, kesiapan infrastruktur teknis koperasi secara umum yang belum tentu setara bank Himbara, serta preseden bahwa perpindahan saluran gaji PNS, selalu menjadi isu sensitif, maka urutan yang paling masuk akal adalah menuntaskan dahulu fondasi hukum dan pengawasan itu sebelum koperasi diberi mandat sebesar penyaluran gaji aparatur negara secara nasional.



 TERPOPULER
