



 REGIONAL:



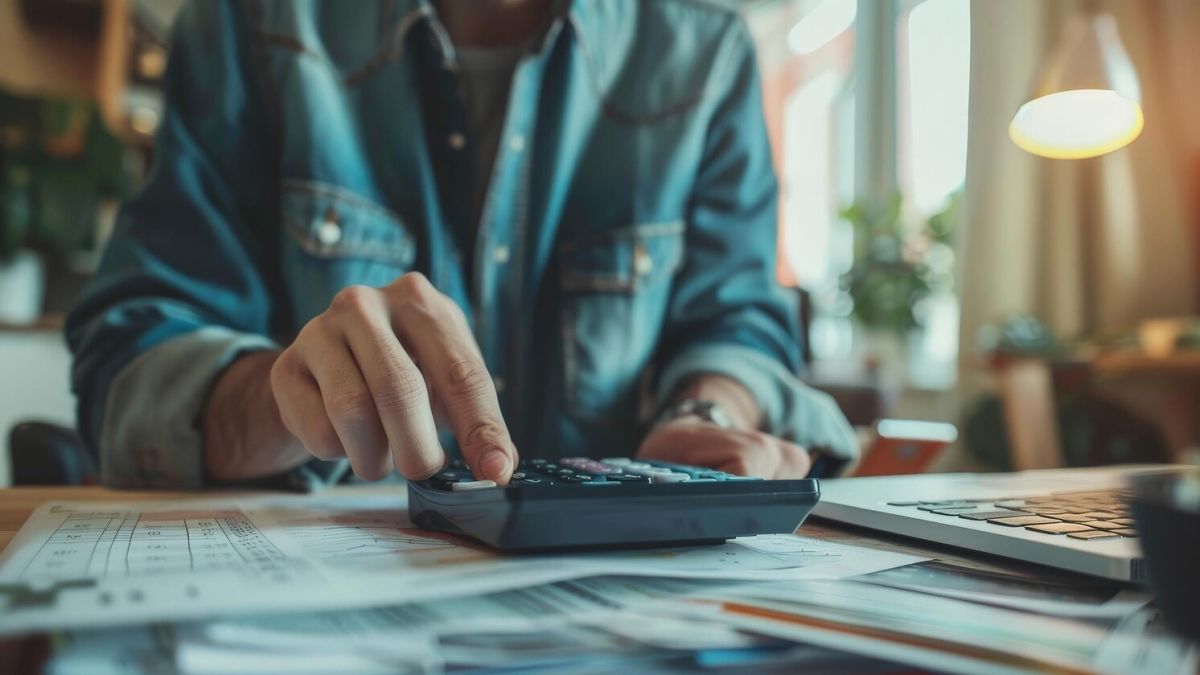
- Disposable income adalah sisa pendapatan setelah dikurangi pajak dan kewajiban wajib untuk mengukur kemampuan keuangan.
- Rumus perhitungannya adalah total penghasilan dikurangi pajak langsung serta berbagai potongan wajib lain yang relevan.
- Pelaku usaha dan individu menggunakan data pendapatan bersih ini untuk merencanakan anggaran serta membaca daya beli masyarakat.
Dengan mengetahui jumlah pendapatan yang tersedia, seseorang bisa membagi dana untuk kebutuhan pokok, tabungan, dana darurat, dan hiburan secara lebih terencana.
3. Memahami daya beli masyarakat
Dalam skala ekonomi, disposable income berkaitan dengan kemampuan rumah tangga membeli barang dan jasa.
Ketika pendapatan yang tersedia meningkat, konsumsi masyarakat berpotensi bertambah, meskipun keputusan belanja juga dipengaruhi harga, utang, dan kebiasaan menabung.
4. Menjadi pertimbangan keputusan bisnis
Pelaku usaha dapat menggunakan data pendapatan yang tersedia pada masyarakat untuk memahami potensi permintaan terhadap produk.
Informasi tersebut membantu perusahaan mempertimbangkan harga, target konsumen, rencana produksi, dan strategi pemasaran.
Rumus Disposable Income dan Cara Menghitungnya
Rumus disposable income yang sederhana adalah:
Disposable income = Penghasilan − Pajak langsung − Potongan wajib lain yang diperhitungkan

Penghasilan yang digunakan harus sesuai dengan periode perhitungan, misalnya bulanan atau tahunan.
Pajak dan potongan juga perlu dicatat berdasarkan jumlah yang benar-benar berlaku agar hasilnya tidak keliru.
Berikut contoh cara menghitung disposable income bulanan.
Seseorang memiliki penghasilan Rp8 juta per bulan. Untuk ilustrasi, pajak dan potongan wajib yang diperhitungkan masing-masing sebesar Rp500 ribu dan Rp150 ribu.
Perhitungannya adalah:
Disposable income = Rp8.000.000 − Rp500.000 − Rp150.000
Disposable income = Rp7.350.000
Dengan demikian, pendapatan yang tersedia setelah kedua potongan tersebut adalah Rp7,35 juta per bulan. Angka ini masih harus dialokasikan untuk kebutuhan hidup dan tujuan keuangan lainnya.
Perlu diperhatikan bahwa contoh tersebut hanya ilustrasi, bukan perhitungan pajak aktual. Besaran pajak penghasilan bergantung pada ketentuan yang berlaku, status wajib pajak, dan komponen penghasilan.
Sementara itu, cicilan, biaya makan, dan pengeluaran rutin lainnya umumnya dicatat sebagai penggunaan disposable income, bukan otomatis sebagai pengurang dalam rumus dasarnya.





 TERPOPULER
