



 REGIONAL:


- MSCI menurunkan Argentina ke Standalone Market pada 2021 akibat pembatasan arus modal.
- Javier Milei menggantikan Alberto Fernández pada Desember 2023 dan mendorong reformasi ekonomi.
- Bursa melonjak dalam peso, tetapi keuntungan riil harus dihitung dengan memperhitungkan inflasi dan kurs.
Suara.com - Argentina pernah menjadi contoh bagaimana krisis ekonomi dan pembatasan arus modal bisa membuat sebuah negara kehilangan status di peta investasi global. Namun, beberapa tahun kemudian, bursa saham negara Amerika Latin itu justru melesat usai ganti presiden dan melakukan perubahan besar kebijakan ekonomi.
Kisah ini bermula pada 24 Juni 2021. Penyedia indeks global MSCI mengumumkan penurunan klasifikasi pasar saham Argentina dari Emerging Market atau pasar berkembang menjadi Standalone Market. Perubahan tersebut efektif pada peninjauan indeks November 2021, ketika Argentina masih dipimpin Presiden Alberto Fernández.
Keputusan MSCI bukan tanpa alasan. Sejak September 2019, pemerintah Argentina menerapkan pembatasan arus modal yang dinilai menyulitkan investor institusi internasional untuk bertransaksi dan mengakses pasar saham negara tersebut.
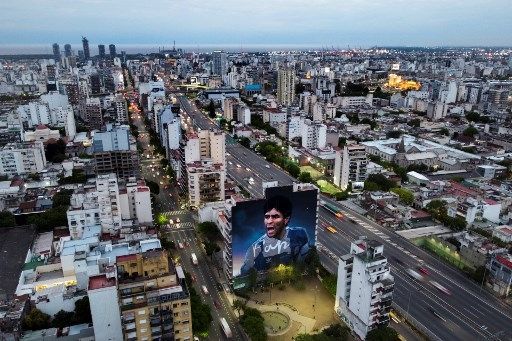
MSCI menilai pembatasan yang berkepanjangan itu tidak sesuai dengan persyaratan aksesibilitas untuk masuk dalam indeks pasar berkembang. Argentina bahkan tidak sekadar turun menjadi Frontier Market, melainkan langsung ditempatkan dalam kategori Standalone Market.
Konsekuensinya cukup besar. Argentina keluar dari kelompok pasar berkembang yang menjadi acuan bagi banyak pengelola dana global. Dengan demikian, saham-saham negara tersebut kehilangan potensi aliran investasi dari dana yang mengikuti indeks MSCI Emerging Markets.
Pada saat pengumuman itu, pasar saham Argentina justru langsung tertekan. Indeks utama S&P Merval sempat turun tajam, sementara peso di pasar keuangan alternatif melemah.
Perubahan politik berikutnya terjadi pada 10 Desember 2023, ketika Javier Milei resmi menggantikan Alberto Fernández sebagai presiden Argentina.
Milei datang dengan agenda ekonomi yang berbeda. Ia mendorong deregulasi, pemangkasan belanja pemerintah, disiplin fiskal, dan pembatasan ekspansi moneter untuk menekan inflasi. Pemerintahannya juga berupaya mengurangi distorsi ekonomi serta memperbaiki kondisi keuangan negara.
Langkah tersebut bukan tanpa konsekuensi. Pengetatan anggaran menekan sejumlah kelompok masyarakat, sementara pelemahan daya beli dan aktivitas ekonomi menjadi bagian dari biaya penyesuaian. Kebijakan Milei juga menghadapi tantangan politik dan perdebatan mengenai dampaknya terhadap masyarakat.

Namun, bagi pelaku pasar, agenda perubahan itu membuka harapan bahwa pemerintah akan memperbaiki ketidakseimbangan ekonomi yang selama ini membebani Argentina.
Ekspektasi tersebut ikut membentuk pergerakan pasar saham. Investor mulai memperhitungkan peluang perbaikan kondisi fiskal, perubahan regulasi, dan prospek perusahaan apabila stabilisasi ekonomi berhasil dipertahankan.
Lonjakan indeks saham Argentina hingga ribuan persen kerap menjadi gambaran dramatis dari perubahan yang terjadi di negara tersebut. Namun, angka sekitar 3.000% harus disertai periode pengukuran dan denominasi mata uang yang jelas.
Indeks Merval dihitung dalam peso. Ketika harga-harga barang dan jasa melonjak, mata uang terdepresiasi, dan harga saham naik secara nominal, indeks dalam peso dapat melesat jauh lebih tinggi daripada kinerja saham dalam dolar.
Karena itu, lonjakan ribuan persen tidak berarti investor asing otomatis memperoleh keuntungan sebesar itu. Perhitungan dalam dolar AS memberikan gambaran yang berbeda.
Sebagai ilustrasi, dari akhir Desember 2023 hingga Juni 2026, indeks Merval yang dihitung menggunakan dolar finansial Argentina atau contado con liquidación tercatat meningkat sekitar 127%. Angka tersebut tetap menunjukkan penguatan yang signifikan, tetapi jauh berbeda dari kenaikan nominal dalam peso.
Artinya, ada dua cerita yang perlu dipisahkan: kenaikan indeks akibat perubahan nominal dan kurs, serta kenaikan nilai investasi setelah memperhitungkan depresiasi mata uang. Keduanya penting untuk memahami apakah lonjakan bursa benar-benar menghasilkan keuntungan riil.
Meski pasar saham mengalami penguatan, Argentina belum otomatis memperoleh kembali status pasar berkembang MSCI.

Dalam peninjauan klasifikasi 2026 yang diumumkan pada Juni, MSCI tetap mempertahankan Argentina dalam kategori Standalone Market. Pembatasan dan persoalan aksesibilitas pasar masih menjadi hambatan bagi proses peningkatan klasifikasi.
Dengan demikian, penguatan bursa dan perbaikan kebijakan ekonomi belum cukup untuk memastikan Argentina kembali masuk ke indeks pasar berkembang. Investor internasional masih perlu melihat konsistensi reformasi, akses terhadap modal, serta keberlanjutan stabilisasi ekonomi.
Pengalaman Argentina memperlihatkan bahwa penurunan status di indeks global bukan akhir dari cerita pasar modal sebuah negara. Pergantian pemerintahan dan perubahan kebijakan dapat mengubah ekspektasi investor, tetapi kenaikan harga saham saja belum cukup membuktikan bahwa seluruh persoalan ekonomi telah selesai.





 TERPOPULER
