



 REGIONAL:



- Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae menyampaikan pertumbuhan kredit konsumsi perbankan hanya mencapai 4,86 persen yoy pada September 2026.
- Perlambatan kredit konsumsi rumah tangga berpotensi menurunkan daya beli masyarakat, aktivitas perdagangan, serta pertumbuhan ekonomi nasional.
- OJK meminta perbankan tetap selektif dan menerapkan prinsip kehati-hatian dalam menyalurkan pembiayaan guna mengantisipasi risiko kredit bermasalah.
Suara.com - Pertumbuhan kredit konsumsi perbankan mengalami perlambatan dibandingkan jenis kredit lainnya. Kondisi ini terlihat dari penyaluran kredit konsumsi yang hanya tumbuh 4,86 persen secara tahunan atau year-on-year (yoy) pada September 2026.
Angka tersebut tertinggal jauh, dibandingkan pertumbuhan kredit investasi yang mencapai 23,20 persen yoy dan kredit modal kerja sebesar 11,89 persen yoy.
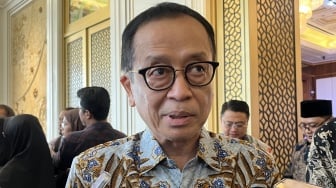
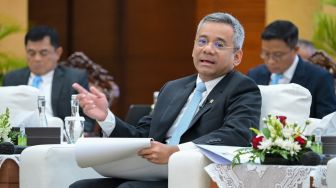
Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae, mengungkapkan, berdasarkan jenis penggunaannya, kredit investasi menjadi penopang pertumbuhan kredit perbankan dengan capaian tertinggi.
" Kedit konsumsi justru mencatatkan pertumbuhan paling rendah dibandingkan dua jenis kredit lainnya. Berdasarkan jenis penggunaan, kredit investasi tumbuh tertinggi yaitu sebesar 23,20 persen yoy, diikuti oleh kredit modal kerja sebesar 11,89 persen yoy, sedangkan kredit konsumsi sebesar 4,86 persen yoy," katanya dalam paparan Rapat Dewan Komisioner OJK, Rabu (18/11/2026).
Apa yang Terjadi
Perlambatan kredit konsumsi ini menjadi perhatian karena pembiayaan tersebut berkaitan langsung dengan aktivitas rumah tangga, termasuk kebutuhan masyarakat untuk membeli barang dan jasa.
Adapun, perlambatan kredit konsumsi rumah tangga bisa disebabkan oleh beberapa faktor, mulai dari melemahnya permintaan pembiayaan, sikap masyarakat yang semakin berhati-hati berutang, hingga kebijakan perbankan yang lebih selektif dalam menyalurkan kredit.
Mengapa Penting Menjaga Kredit Konsumsi Rumah Tangga
Perlambatan kredit konsumsi menjadi perhatian karena pembiayaan rumah tangga memiliki keterkaitan erat dengan daya beli dan aktivitas ekonomi masyarakat.

Kredit konsumsi tidak hanya menjadi salah satu sumber pendapatan perbankan, tetapi juga mendukung transaksi di berbagai sektor, mulai dari properti, otomotif, hingga perdagangan.
Jika pertumbuhan kredit konsumsi terus tertahan, kemampuan masyarakat dalam mengakses pembiayaan berpotensi ikut memengaruhi permintaan barang dan jasa.
Kondisi tersebut perlu dicermati karena konsumsi rumah tangga menjadi salah satu komponen penting dalam menopang pertumbuhan ekonomi nasional.
Di sisi lain, perbankan juga perlu menjaga keseimbangan antara ekspansi kredit dan kemampuan membayar debitur agar peningkatan pembiayaan tidak berujung pada kenaikan kredit bermasalah.
Apa Dampaknya
Jika kredit rumah tangga melambat, dampaknya tidak hanya dirasakan oleh industri perbankan, tetapi juga bisa merembet ke daya beli masyarakat, aktivitas perdagangan, sektor industri, hingga pertumbuhan ekonomi nasional.
Jika, perlambatan disertai penurunan kemampuan membayar masyarakat, bank tetap perlu mengantisipasi peningkatan kredit bermasalah atau NPL.

Apa yang Harus Dilakukan
Dalam hal ini, OJK terus meningkatkan pertumbuhan kredit konsumsi. Salah satunya terlihat adanya perbaikan pertumbuhan kredit usaha mikro, kecil, dan menengah (UMKM).
Pada September 2026, kredit UMKM tumbuh 2,68 persen yoy, meningkat dibandingkan Agustus 2026 yang sebesar 2,32 persen yoy.
Jika dirinci berdasarkan skala usaha, kredit usaha mikro tumbuh 3,05 persen yoy, usaha kecil sebesar 1,62 persen yoy, dan usaha menengah mencapai 3,61 persen yoy.
"OJK tetap optimistis kredit UMKM akan mencatatkan pertumbuhan positif hingga akhir 2026. Optimisme tersebut didukung oleh tingkat Indeks Keyakinan Konsumen (IKK) yang diharapkan tetap terjaga sehingga dapat menopang aktivitas UMKM," jelasnya.
Perbankan Diminta Tetap Selektif
Meski mendorong pertumbuhan penyaluran kredit, OJK mengingatkan perbankan agar tetap menjaga keseimbangan antara ekspansi pembiayaan dan kualitas kredit.
Dian menegaskan, peningkatan penyaluran kredit harus didasarkan pada kebutuhan pembiayaan yang riil serta kemampuan membayar debitur.
Dalam mendorong ekspansi kredit, OJK tetap meminta perbankan menerapkan prinsip kehati-hatian, termasuk melalui penilaian kemampuan membayar dan manajemen risiko yang memadai.
Hal ini telah dilakukan oleh Bank Danamon dalam menjaga kredit konsumsi rumah tangga. Consumer Segmentation & Ecosystem Head Danamon, Meliani Chandra Biantoro menyebut pertumbuhan kredit konsumsi Bank Danamon masih terjaga sepanjang tahun ini. Bahkan, pertumbuhannya masih berada pada tingkat yang sama dibandingkan tahun sebelumnya.

"Tahun ini sebenarnya khusus untuk Bank Danamon sendiri, pertumbuhan kredit konsumsi kami masih baik, terjaga, dengan tahun sebelumnya kami masih di dalam rate pertumbuhan yang sama tidak menurun. Asesmen kredit yang kami lakukan bisa lebih lengkap dan terjaga karena kami bisa mendapat datanya dari sumber langsung," pungkasnya.






 TERPOPULER
