


 REGIONAL:



- Pengenaan PPN terhadap pembalut memicu perdebatan publik belakangan ini.
- PPN merupakan pajak pusat yang telah diterapkan selama puluhan tahun dan diatur dalam UU Nomor 8 Tahun 1983 beserta sejumlah perubahannya.
- Direktorat Jenderal Pajak (DJP) menjelaskan bahwa pembalut dan produk sanitasi menstruasi lainnya termasuk barang yang dikenai PPN.
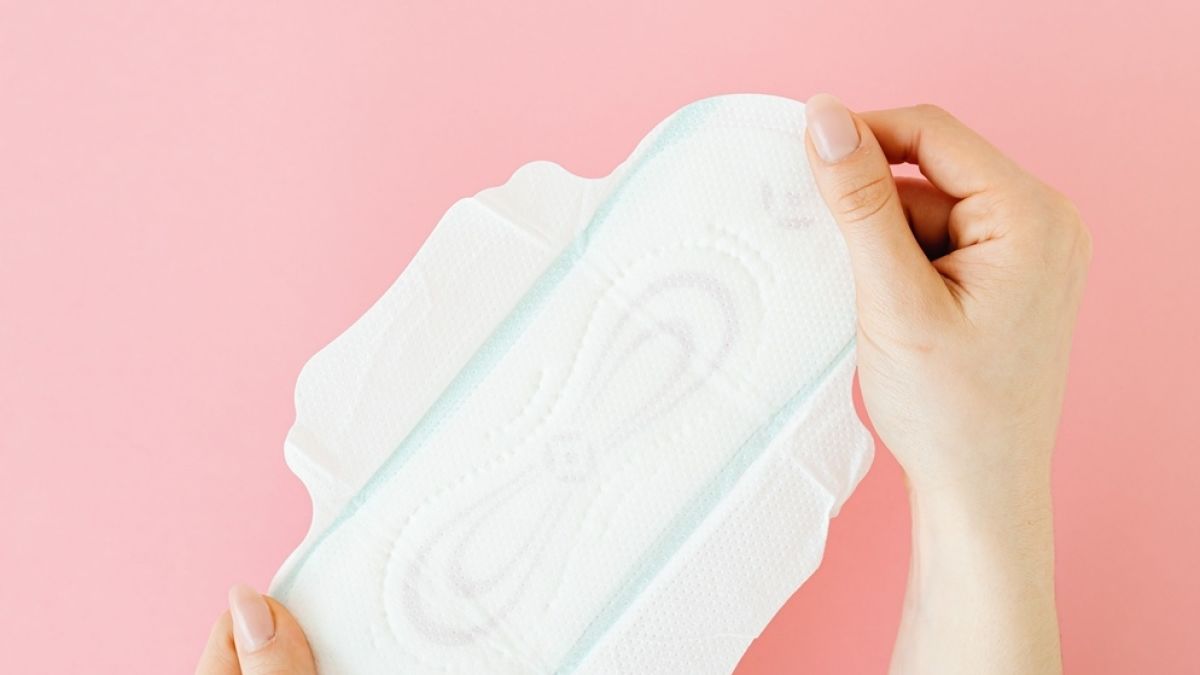
Suara.com - Masyarakat belakangan ramai menyoroti pengenaan Pajak Pertambahan Nilai (PPN) terhadap produk sanitasi menstruasi, termasuk pembalut.
Persoalan ini memunculkan pertanyaan mengenai alasan pembalut dikenai pajak, padahal produk tersebut merupakan kebutuhan rutin bagi perempuan yang mengalami menstruasi.
Perdebatan tersebut tidak hanya berkaitan dengan besaran pajak yang harus dibayarkan, tetapi juga menyangkut keterjangkauan produk sanitasi perempuan.
Sebagian masyarakat menilai pembalut seharusnya mendapatkan perlakuan khusus karena berkaitan langsung dengan kebutuhan biologis dan kebersihan.
Di Indonesia, PPN sendiri merupakan salah satu jenis pajak pusat yang telah diterapkan selama puluhan tahun.
Ketentuan mengenai PPN diatur dalam Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai Barang dan Jasa dan Pajak Penjualan atas Barang Mewah, yang kemudian mengalami beberapa kali perubahan.
Direktorat Jenderal Pajak (DJP) juga telah menjelaskan bahwa pembalut dan produk sanitasi menstruasi lainnya termasuk barang yang dikenai PPN.
Lalu, sebenarnya pembalut kena pajak sejak kapan dan apa dasar hukum yang mengatur pengenaan pajaknya?
Pembalut Kena Pajak Sejak Kapan?

Untuk mengetahui sejak kapan pembalut dikenai PPN, perlu dipahami terlebih dahulu sejarah penerapan PPN di Indonesia.

Berdasarkan catatan resmi Direktorat Jenderal Pajak, Indonesia memiliki Undang-Undang Nomor 8 Tahun 1983 yang mengatur PPN dan Pajak Penjualan atas Barang Mewah.
Undang-undang tersebut ditetapkan pada 31 Desember 1983. Namun, penerapan PPN berdasarkan undang-undang itu sempat ditangguhkan dan kemudian ditetapkan mulai berlaku pada 1 April 1985, berdasarkan Peraturan Pemerintah Nomor 1 Tahun 1985.
Meski demikian, tanggal tersebut merupakan awal berlakunya sistem PPN berdasarkan undang-undang tersebut, bukan bukti bahwa pembalut secara khusus mulai dikenai pajak pada tanggal yang sama.
Berdasarkan sumber resmi yang tersedia, belum dapat dipastikan tahun pertama pembalut dikenai PPN secara spesifik.
Apa Dasar Hukum Pembalut Dikenai PPN?
Dalam artikel yang diterbitkan Direktorat Jenderal Pajak (DJP) pada 23 Desember 2022, dijelaskan bahwa berbagai produk sanitasi menstruasi (sepertipembalut sekali pakai, pembalut kain, tampon, dan menstrual cup) termasuk barang yang dikenai PPN.
Secara umum, pengenaan PPN mengacu pada ketentuan Undang-Undang PPN beserta perubahannya.
Barang yang diperdagangkan di Indonesia pada prinsipnya termasuk Barang Kena Pajak (BKP), kecuali barang atau transaksi tertentu yang mendapatkan pengecualian maupun fasilitas pembebasan berdasarkan peraturan perundang-undangan.
Penjelasan tersebut kembali ditegaskan oleh Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, Inge Diana Rismawati, dalam keterangannya pada 28 Oktober 2026.
Ia menyatakan bahwa pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak yang dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku.
Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN berdasarkan ketentuan yang berlaku.
Dengan demikian, statusnya sebagai kebutuhan rutin tidak otomatis membuat produk tersebut bebas pajak.

Berapa Tarif PPN Pembalut Saat Ini?
Sejak 1 Januari 2025, tarif PPN berdasarkan ketentuan umum ditetapkan sebesar 12 persen.
Namun, untuk barang kena pajak nonmewah, penghitungan PPN secara umum menggunakan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual, sehingga beban PPN efektifnya setara dengan 11 persen dari harga jual.
Artinya, tarif nominal PPN sebesar 12 persen tidak selalu berarti konsumen menanggung pajak efektif sebesar 12 persen dari harga jual produk.
Penghitungan akhirnya mengikuti ketentuan mengenai tarif dan dasar pengenaan pajak yang berlaku.
Hingga Oktober 2026, DJP menyatakan bahwa pembalut masih termasuk barang kena pajak dan belum memperoleh fasilitas pembebasan PPN.
Pembahasan mengenai kemungkinan pemberian fasilitas khusus untuk produk sanitasi menstruasi perlu mempertimbangkan karakteristik produk, ketentuan hukum, serta dampaknya terhadap masyarakat.
Dengan demikian, meskipun PPN di Indonesia mulai diterapkan berdasarkan undang-undang pada 1985, belum ada bukti resmi yang cukup untuk menyimpulkan bahwa pembalut mulai dikenai pajak secara khusus sejak tahun tersebut.
Hal yang dapat dipastikan adalah pembalut termasuk barang kena pajak berdasarkan penjelasan DJP, dan hingga kini produk tersebut belum memperoleh fasilitas pembebasan PPN.





 TERPOPULER
