


 REGIONAL:



- Pembalut dikenai Pajak Pertambahan Nilai (PPN) di Indonesia, sehingga memicu perdebatan karena dianggap sebagai kebutuhan biologis dasar perempuan.
- Perbincangan ini menyoroti beban pengeluaran rutin perempuan untuk membeli produk sanitasi menstruasi setiap bulan.
- Pengenaan pajak atas pembalut, tampon, dan produk sanitasi menstruasi lainnya dikenal sebagai period tax atau tampon tax.
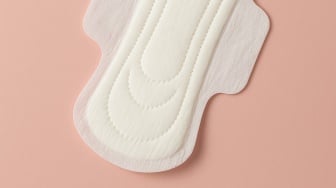
Suara.com - Pembalut menjadi kebutuhan penting bagi perempuan. Namun, produk sanitasi perempuan ini ternyata termasuk barang yang dikenai Pajak Pertambahan Nilai (PPN), sehingga memicu perbincangan di media sosial belakangan ini.
Topik terkait pembalut kena pajak ramai dibahas karena sebagian masyarakat menilai produk tersebut merupakan kebutuhan biologis dasar yang semestinya mudah dijangkau.
Perdebatan ini juga menyoroti beban pengeluaran rutin yang harus ditanggung perempuan setiap bulan.
Direktorat Jenderal Pajak (DJP) sebelumnya telah membahas pengenaan pajak terhadap pembalut, tampon, dan produk sanitasi menstruasi lainnya.
Dalam penjelasannya, pajak atas produk tersebut dikenal dengan istilah period tax atau tampon tax.
Lantas, apa sebenarnya PPN dan mengapa pembalut masih dikenai pajak di Indonesia? Berikut penjelasan mengenai ketentuan pajak tersebut serta alasan munculnya perdebatan mengenai pembebasan pajak produk sanitasi perempuan.
Apa Itu PPN? Jenis Pajak yang Dikenakan pada Pembalut

Pajak Pertambahan Nilai (PPN) merupakan pajak yang dikenakan atas konsumsi Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) di dalam daerah pabean Indonesia.
Berdasarkan penjelasan DJP di laman resmi mereka, pajak.go.id, orang pribadi, perusahaan, maupun pemerintah yang mengonsumsi barang atau jasa kena pajak dapat dikenai PPN.
PPN termasuk salah satu jenis pajak pusat yang dikelola pemerintah melalui Direktorat Jenderal Pajak.

Selain PPN, jenis pajak pusat lainnya mencakup Pajak Penghasilan (PPh), Pajak Penjualan atas Barang Mewah (PPnBM), bea meterai, Pajak Bumi dan Bangunan (PBB) tertentu, serta pajak karbon.
Pada dasarnya, barang dan jasa merupakan objek PPN, kecuali yang dikecualikan atau memperoleh fasilitas tertentu berdasarkan peraturan perundang-undangan.
Artinya, suatu barang tidak otomatis bebas pajak hanya karena dianggap penting bagi kehidupan masyarakat.
Pembalut, tampon, dan produk sanitasi menstruasi lainnya termasuk barang yang dikenai PPN. Dalam artikel DJP mengenai period poverty dan period tax, disebutkan bahwa produk sanitasi menstruasi di Indonesia dikenai PPN dengan tarif yang berlaku pada saat artikel tersebut diterbitkan.
Perlu diperhatikan bahwa tarif PPN dapat berubah mengikuti ketentuan perpajakan yang berlaku. Karena itu, tarif dalam artikel lama tidak sebaiknya langsung dianggap sebagai tarif terkini tanpa memeriksa peraturan terbaru.
Kenapa Pembalut Dikenai Pajak?

Pembalut dikenai PPN karena tidak termasuk jenis barang yang tidak dikenai PPN menurut Pasal 4A dan Pasal 16B Undang-Undang PPN tahun 1983 yang sudah diubah tahun 2009.
Dengan demikian, meskipun pembalut merupakan kebutuhan rutin bagi perempuan yang mengalami menstruasi, statusnya sebagai kebutuhan esensial tidak serta-merta membuatnya bebas pajak.
Pegawai DJP, Rohmatika Arfiyana, dalam artikelnya menjelaskan bahwa period tax atau tampon tax merupakan istilah untuk pajak yang dikenakan terhadap produk sanitasi menstruasi, seperti pembalut dan tampon. Pengenaan pajak ini umumnya berbentuk PPN atau pajak penjualan.
Persoalan tersebut berkaitan dengan period poverty, yaitu kondisi ketika seseorang mengalami keterbatasan akses terhadap produk sanitasi menstruasi, informasi, dan fasilitas kebersihan yang memadai.
Harga produk menstruasi yang sulit dijangkau dapat membuat sebagian perempuan kesulitan memenuhi kebutuhan kebersihan selama menstruasi.
Padahal, pembalut perlu diganti secara berkala untuk menjaga kebersihan dan membantu mengurangi risiko masalah kesehatan.
Jika harga menjadi hambatan, sebagian perempuan mungkin terpaksa menghemat penggunaan produk menstruasi atau menggunakan alternatif yang kurang sesuai.
Lebih lanjut, artikel oleh pegawai DJP itu turut menyoroti bahwa pembebasan pajak produk sanitasi menstruasi membutuhkan dasar hukum yang sesuai.
Dalam pembahasan mengenai ketentuan perpajakan Indonesia, produk tersebut belum termasuk dalam daftar barang kebutuhan pokok yang memperoleh fasilitas pembebasan PPN berdasarkan aturan yang dibahas dalam artikel tersebut.
Oleh sebab itu, perdebatan mengenai pembalut kena PPN bukan hanya persoalan pajak, tetapi juga menyangkut keterjangkauan kebutuhan dasar, kesehatan menstruasi, dan kesetaraan gender.
Pembebasan atau penurunan pajak menjadi salah satu gagasan yang dapat dipertimbangkan untuk memperluas akses terhadap produk sanitasi menstruasi, meskipun penerapannya tetap membutuhkan kebijakan dan dasar hukum yang jelas.
Pengenaan pajak terhadap produk sanitasi menstruasi ternyata juga berlaku di sejumlah negara lain. Menurut laporan European Parliamentary Research Service pada 2025, Hungaria mengenakan PPN sebesar 27 persen terhadap tampon, sedangkan Denmark dan Swedia menerapkan tarif 25 persen.
Angka tersebut merujuk pada tarif untuk tampon dan tidak selalu berlaku sama untuk semua jenis produk menstruasi.
Meski demikian, beberapa negara telah menurunkan atau menghapus pajak produk sanitasi perempuan. Jerman menurunkan tarif PPN produk menstruasi menjadi 7 persen sejak 2020, sementara Inggris menerapkan tarif 0 persen sejak 2021.
Austria juga menghapus PPN atas produk sanitasi menstruasi mulai 1 Januari 2026. Perbedaan kebijakan ini menunjukkan bahwa setiap negara memiliki pendekatan tersendiri dalam menyeimbangkan penerimaan pajak dengan keterjangkauan kebutuhan menstruasi.




 TERPOPULER
