


 REGIONAL:



- Pemerintah menyiapkan anggaran Rp1,28 triliun untuk program Satu Orang Satu Rekening bagi 25 juta warga.
- Pakar UMY menilai efektivitas program bansos digital ini terancam masalah data, kesenjangan digital, dan literasi.
- Pemerintah didesak membuka transparansi data, melakukan edukasi keuangan, serta audit berkala untuk mencegah penyimpangan.
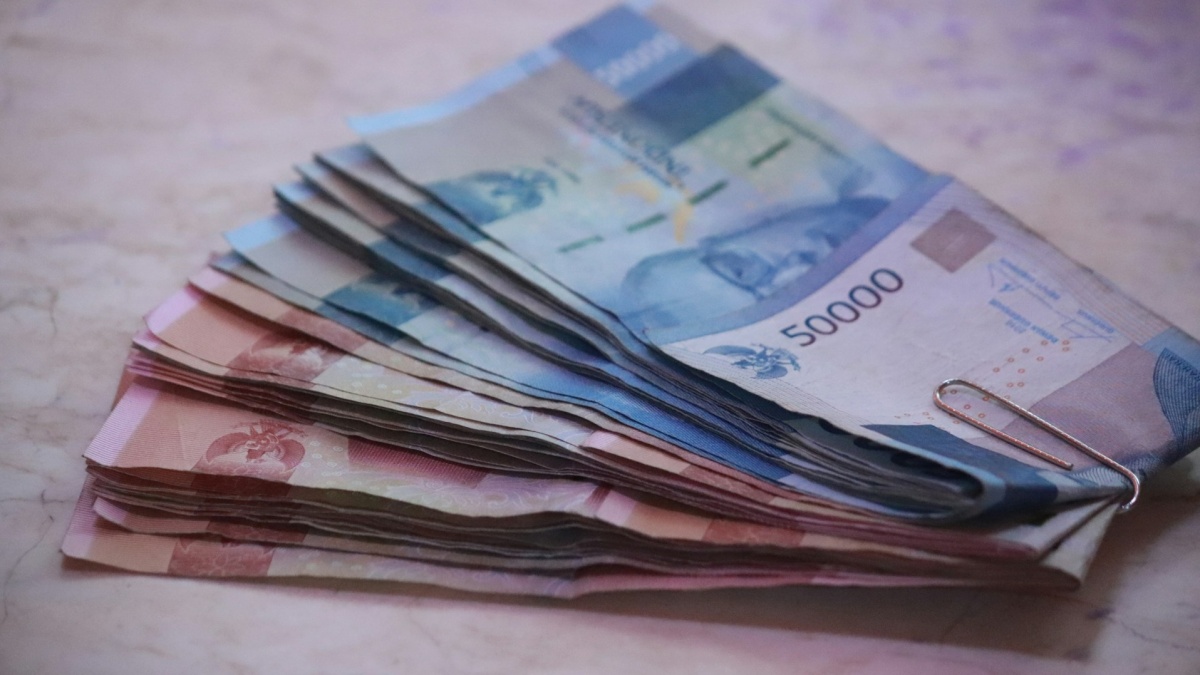
Suara.com - Pemerintah tengah menyiapkan anggaran sebesar Rp1,28 triliun untuk menjalankan program 'Satu Orang Satu Rekening' yang menyasar 25 juta warga kategori desil 1 sampai 4.
Program ini bertujuan mendorong inklusi keuangan, mendigitalisasi penyaluran bantuan sosial (bansos), serta memperkuat audit trail penyaluran dana publik.
Menanggapi hal itu, Pakar Ilmu Pemerintahan Universitas Muhammadiyah Yogyakarta (UMY), Ulung Pribadi, menilai bahwa secara desain kebijakan, langkah tersebut merupakan sebuah kemajuan untuk menekan biaya operasional penyaluran tunai secara manual yang selama ini rawan pemotongan.
Kendati demikian, efektivitas infrastruktur perbankan tidak serta-merta menjamin ketepatan sasaran bansos jika persoalan di tingkat hulu belum diselesaikan.
"Efektif secara infrastruktur, belum tentu efektif secara outcome," kata Ulung, dikutip Senin (26/10/2026).
Ia membeberkan setidaknya terdapat empat pekerjaan rumah besar dalam penyaluran bansos saat ini, mulai dari akurasi Data Terpadu Sosial-Ekonomi Nasional (DTSEN) yang sangat dinamis, kesenjangan digital di kawasan 3T, fragmentasi program antarkementerian, hingga minimnya literasi keuangan masyarakat sasaran.
Tanpa pemutakhiran data secara real-time di tingkat desa, pembuatan rekening baru dikhawatirkan hanya menjadi tempat penampungan baru bagi data penerima yang bermasalah.
"Efektif jika yang kita ukur adalah mengurangi kebocoran di perantara, mempercepat rekonsiliasi data penyaluran dan memberi warga miskin identitas keuangan formal," ujarnya.
"Tetapi rekening saja tidak menjamin bansos tepat sasaran kalau problem hulunya belum beres," imbuhnya.
Ulung turut menyoroti potensi risiko operasional perbankan terkait alokasi anggaran awal sebesar Rp50 ribu per rekening serta estimasi biaya operasional yang dinilai sangat tipis.
Risiko rekening menjadi tidak aktif atau dormant sangat tinggi apabila warga penerima langsung menarik habis saldonya tanpa dibekali edukasi keuangan secara bertahap.
"Rp50 ribu kali 25 juta (warga) = Rp1,25 triliun. Sisa Rp30 miliar untuk operasional 25 juta rekening itu sangat tipis, sekitar Rp 1.200 per rekening. Artinya bank menanggung biaya KYC, verifikasi, dan maintenance sebagai biaya akuisisi. Risiko rekening jadi dormant, diblokir sistem, lalu bansos gagal cair sangat tinggi," ungkapnya.
Selain masalah rekening dormant, kata Ulung, terdapat ancaman kerawanan lain yang harus diantisipasi sejak dini, misalnya praktik potongan liar saat aktivasi.
"Saat warga yang gaptek diminta aktivasi, rawan ada oknum yang minta biaya aktivasi atau menjual produk asuransi/paylater yang menempel di rekening. Ini sudah terjadi di program bantuan sebelumnya," tandasnya.
Selain itu, terdapat ancaman komersialisasi produk keuangan kepada warga, potensi percaloan rekening untuk aktivitas ilegal seperti judi online, hingga moral hazard berupa politisasi dana bansos menjelang kontestasi politik.
"Menjelang pemilu, rekening bansos yang sudah ada sangat mudah dijadikan alat mobilisasi. Kalau tidak ada firewall yang jelas antara data bansos dan kepentingan elektoral, efektivitas bisa berubah menjadi politisasi," ujarnya.
Untuk mengantisipasi berbagai celah penyimpangan tersebut, pemerintah didesak menerapkan tiga langkah pengawalan utama, yakni membuka dashboard DTSEN secara transparan untuk publik, melaksanakan edukasi keuangan secara tatap muka di pedesaan, serta melakukan audit berkala oleh OJK dan LPS terhadap rekening bansos.
"Intinya, membuka rekening itu 10 persen pekerjaan, membuat rekening itu tetap aktif, aman, dan benar-benar dipakai untuk produktivitas adalah 90 persen pekerjaan selanjutnya," tegasnya.




 TERPOPULER
