



 REGIONAL:


- BRI Group mencatat laba bersih Rp31,2 triliun pada Juni 2026, meningkat 17,5% secara tahunan.
- Penyaluran kredit UMKM BRI mencapai Rp1.235,4 triliun atau 75,1% dari total portofolio hingga Juni 2026.
- Agenda transformasi BRIVolution Reignite berdampak positif pada pertumbuhan total aset mencapai Rp2.352 triliun.
Suara.com - PT Bank Rakyat Indonesia (Persero) Tbk (BRI) berhasil mempertahankan pertumbuhan bisnis hingga akhir Triwulan II 2026. Di tengah kondisi ekonomi dan persaingan industri perbankan yang dinamis, BRI mencatat peningkatan laba sekaligus memperkuat kualitas aset dan fundamental perusahaan.
Hingga Juni 2026, laba bersih BRI Group tercatat Rp31,2 triliun. Angka tersebut meningkat 17,5% secara tahunan (year on year/yoy) dibandingkan periode yang sama pada 2025.
Pertumbuhan tersebut tetap berakar pada fokus BRI terhadap sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Porsi kredit dan pembiayaan kepada UMKM mencapai 75,1% dari total portofolio BRI Group hingga akhir Juni 2026.
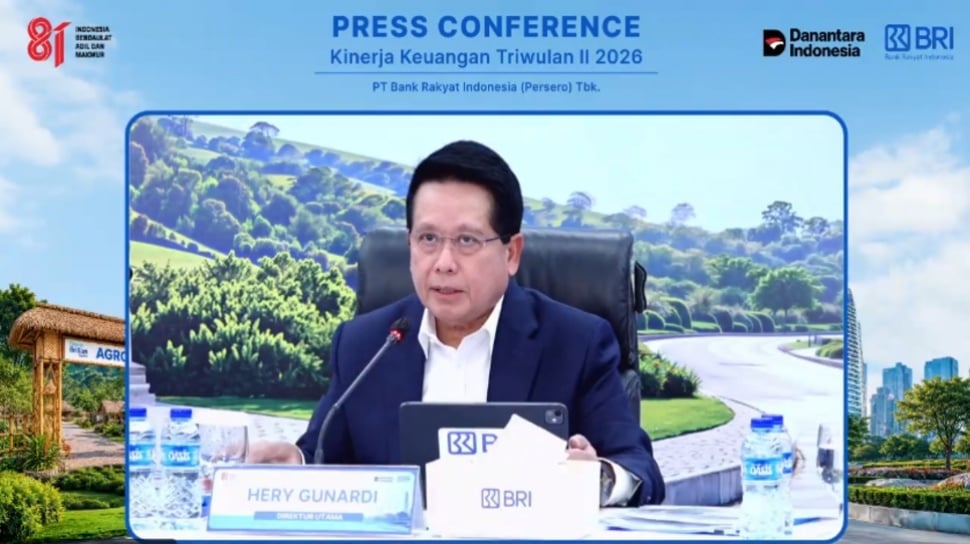
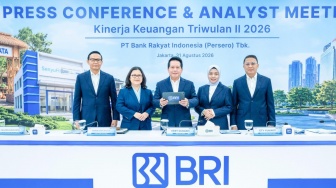
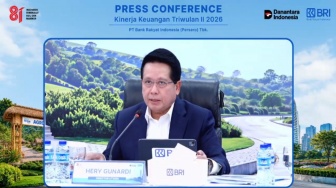
Direktur Utama BRI Hery Gunardi menyampaikan hal tersebut dalam pemaparan kinerja BRI yang berlangsung di Kantor Pusat BRI, Jakarta, Senin (31/8/2026). Dalam agenda tersebut, Hery didampingi Wakil Direktur Utama BRI Viviana Dyah Ayu R.K, Direktur Network & Retail Funding BRI Aquarius Rudianto, Direktur Finance & Strategy BRI Achmad Royadi, serta Direktur Manajemen Risiko BRI Ety Yuniarti.
Menurut Hery, pencapaian BRI tidak terlepas dari kondisi ekonomi nasional yang masih menunjukkan ketahanan. Ekonomi Indonesia pada Triwulan II 2026 tumbuh sekitar 5,30%, sedangkan tingkat inflasi berada di angka 3,34%.
Perkembangan positif juga terlihat pada aktivitas UMKM. Indeks Bisnis UMKM naik dari 102,5 pada penghujung 2025 menjadi 104,7 pada Triwulan I 2026. Angka di atas 100 mengindikasikan sektor UMKM masih berada dalam tren ekspansi dan memiliki optimisme terhadap perkembangan usahanya.
“Kondisi tersebut memberikan optimisme bagi BRI karena UMKM merupakan core business sekaligus bagian penting dari fundamental perekonomian nasional. Di tengah transformasi yang terus kami jalankan, satu hal yang tidak berubah adalah komitmen BRI untuk terus tumbuh bersama UMKM dan ekonomi kerakyatan Indonesia,” ujar Hery.
Fundamental Industri Perbankan Tetap Kuat
Kondisi industri perbankan nasional juga masih relatif solid. Hingga Triwulan II 2026, penyaluran kredit industri perbankan tumbuh 12,7% yoy. Sementara itu, Dana Pihak Ketiga (DPK) meningkat 10,2% yoy dan dana murah atau CASA tumbuh 11,0% yoy.

Perbaikan juga terjadi pada kualitas aset. Loan at Risk (LaR) industri turun menjadi 8,5%. Pada periode yang sama, Loan to Deposit Ratio (LDR) berada di level 88,3%, sedangkan Return on Asset (ROA) industri bertahan di kisaran 2,5%.
Transformasi BRIVolution Mulai Berikan Dampak
Untuk menjaga pertumbuhan dalam jangka panjang, BRI terus mengimplementasikan agenda transformasi melalui BRIVolution Reignite.
Transformasi tersebut mencakup dua fokus utama. Pertama, memperkuat funding franchise. Kedua, melakukan pembaruan terhadap bisnis inti sekaligus menciptakan new core yang diharapkan menjadi sumber pertumbuhan baru.
Pada sisi pendanaan, BRI berupaya meningkatkan penghimpunan dana murah dengan memanfaatkan kekuatan ekosistem. Pengembangan berbagai kanal digital juga terus dilakukan, mulai dari akuisisi merchant, transaksi melalui BRImo, QRIS, hingga BRILink Agen.
Selain itu, BRI memperkuat klaster bisnis, mengintegrasikan value chain, dan memperluas penerapan One BRI Solution.
Di bisnis mikro, BRI melakukan berbagai penyempurnaan proses untuk mempertahankan sektor tersebut sebagai salah satu kekuatan utama perusahaan. Penguatan kemampuan tenaga pemasar atau mantri serta penerapan manajemen risiko yang lebih terperinci menjadi bagian dari strategi tersebut.
Di luar bisnis inti, sumber pertumbuhan baru dikembangkan melalui akuisisi value chain dan ekosistem, peningkatan product value proposition dan targeting nasabah, serta ekspansi layanan bullion bank.
“Transformasi yang kami jalankan bukan semata untuk mengejar pertumbuhan yang tinggi. Fokus kami adalah memastikan BRI memiliki mesin pertumbuhan yang semakin terdiversifikasi, sehat, berkualitas, dan berkelanjutan. Berbagai agenda tersebut telah kami eksekusi dan mulai memberikan dampak positif terhadap fundamental maupun kinerja keuangan BRI,” ujar Hery.
Dampak transformasi tersebut terlihat dari sejumlah indikator keuangan. Secara konsolidasi, aset BRI mencapai Rp2.352 triliun atau tumbuh 11,7% yoy.
Kredit dan pembiayaan menjadi salah satu pendorong utama dengan pertumbuhan 16,2% yoy menjadi Rp1.646 triliun. Ekspansi kredit tersebut ditopang DPK yang mencapai Rp1.581 triliun atau tumbuh 6,7% yoy.
Pendapatan bunga bersih atau net interest income juga meningkat 9,9% yoy, dari Rp73,3 triliun menjadi Rp80,5 triliun. Sementara itu, Pre-Provision Operating Profit (PPOP) naik 12,8% yoy menjadi Rp65,7 triliun.
“Capaian tersebut menunjukkan bahwa transformasi mulai kami konversikan menjadi kinerja. Bagi kami, yang terpenting bukan hanya seberapa cepat BRI bertumbuh, tetapi bagaimana pertumbuhan tersebut dihasilkan dari fundamental yang semakin sehat dan pada saat bersamaan memberikan manfaat yang semakin luas bagi perekonomian,” ungkap Hery.
Kualitas Fundamental BRI Makin Menguat
Pertumbuhan laba BRI juga disertai dengan perbaikan sejumlah indikator fundamental.
Cost of Fund (CoF) secara bank only turun dari 3,0% pada Triwulan II 2025 menjadi 2,4% pada periode yang sama 2026. Efisiensi operasional juga membaik, tercermin dari Cost to Income Ratio (CIR) yang turun dari 41,9% menjadi 39,2%.
Dari sisi kualitas aset, rasio Non-Performing Loan (NPL) mengalami penurunan dari 3,0% menjadi 2,9%. Sementara Cost of Credit (CoC) membaik dari 3,4% menjadi 3,1%.
Penguatan tersebut turut mendukung tingkat pengembalian BRI. ROA berada di sekitar 2,7%, sedangkan Return on Equity (ROE) meningkat dari 16,6% pada Triwulan II 2025 menjadi 18,8% pada Triwulan II 2026.
“Berbagai indikator tersebut menunjukkan bahwa pertumbuhan yang kami capai semakin berkualitas. Funding semakin efisien, efisiensi operasional membaik, kualitas aset semakin sehat, dan kemampuan BRI dalam menghasilkan return juga semakin kuat,” lanjut Hery.
Kredit UMKM Tembus Rp1.235,4 Triliun
Meski terus memperluas sumber pertumbuhan, BRI tetap menempatkan UMKM sebagai fondasi bisnis.
Hingga akhir Triwulan II 2026, total kredit BRI untuk segmen UMKM mencapai Rp1.235,4 triliun. Nilai tersebut tumbuh 8,6% yoy dan setara dengan sekitar 75,1% dari keseluruhan portofolio kredit dan pembiayaan BRI Group.
Hery mengatakan strategi diversifikasi bisnis tidak mengubah fokus BRI terhadap ekonomi kerakyatan. Pengembangan segmen consumer, small-medium-commercial, corporate, dan new core dilakukan untuk membuat struktur bisnis lebih beragam, sedangkan UMKM tetap menjadi basis utama.
“BRI tetap konsisten menjadikan UMKM sebagai core business. Kami percaya pertumbuhan BRI harus berjalan beriringan dengan pertumbuhan pelaku usaha dan aktivitas ekonomi masyarakat. Karena itu, ekspansi bisnis yang kami lakukan akan tetap berpijak pada upaya memperluas akses pembiayaan dan memperkuat kapasitas UMKM Indonesia,” kata Hery.
Pemberdayaan UMKM Diperluas
Peran BRI terhadap UMKM tidak hanya diwujudkan dalam bentuk penyaluran kredit. Perseroan juga menjalankan berbagai program pemberdayaan yang menyasar UMKM dari tingkat desa, komunitas, hingga individu.
Program Desa BRILiaN hingga Juni 2026 telah mencakup lebih dari 5.700 desa binaan. Sementara program Klasterku Hidupku telah menjangkau lebih dari 44 ribu klaster usaha.
BRI juga menggunakan platform digital LinkUMKM untuk memperluas akses pemberdayaan. Hingga Juni 2026, platform tersebut telah menjangkau sekitar 17,3 juta pelaku UMKM.
Di sisi lain, program Rumah BUMN telah melibatkan sekitar 596 ribu pelaku UMKM hingga periode yang sama.
Program pemberdayaan tersebut berjalan beriringan dengan penyaluran pembiayaan, termasuk Kredit Usaha Rakyat (KUR). Sepanjang Januari-Juni 2026, BRI menyalurkan KUR sebesar Rp103,8 triliun kepada lebih dari 2 juta debitur.
Jika dihitung sejak 2015 hingga Juni 2026, total penyaluran KUR BRI telah mencapai Rp1.539 triliun kepada 48,4 juta nasabah.
Hery menilai kombinasi pembiayaan dan pemberdayaan memperkuat posisi BRI sebagai penggerak ekonomi masyarakat, bukan sekadar lembaga intermediasi keuangan.
“Bagi BRI, pembiayaan dan pemberdayaan merupakan satu kesatuan. Kami ingin menciptakan siklus pertumbuhan yang berkelanjutan: UMKM memperoleh akses keuangan, mendapatkan pemberdayaan dan pendampingan, meningkatkan kapasitas usahanya, kemudian naik kelas dan semakin terintegrasi ke dalam ekosistem ekonomi yang lebih besar,” ujar Hery.
Menurut Hery, ukuran keberhasilan BRI tidak hanya ditentukan oleh pertumbuhan aset, kredit, dan laba, tetapi juga dari dampaknya terhadap pelaku usaha dan perekonomian masyarakat.
“Pada akhirnya, keberhasilan BRI tidak hanya kami ukur dari pertumbuhan aset, kredit, maupun laba. Yang juga penting adalah seberapa besar pertumbuhan tersebut mampu menciptakan nilai, membuka kesempatan bagi pelaku usaha untuk berkembang, dan menggerakkan ekonomi masyarakat. Dengan fundamental yang semakin kuat dan transformasi yang terus berjalan, BRI akan konsisten tumbuh bersama ekonomi kerakyatan Indonesia,” pungkas Hery.




 TERPOPULER
