


 REGIONAL:




- Pengusaha Haji Isam mengakuisisi 30,25 persen saham PT Bayan Resources senilai Rp26,1 triliun pada September 2026.
- Transaksi swasta yang didukung Bank Mandiri ini menuai perdebatan terkait transparansi harga dan narasi kedaulatan nasional.
- Para pengamat menilai akuisisi tersebut sekadar pemindahan oligarki tambang, bukan nasionalisasi aset oleh negara.
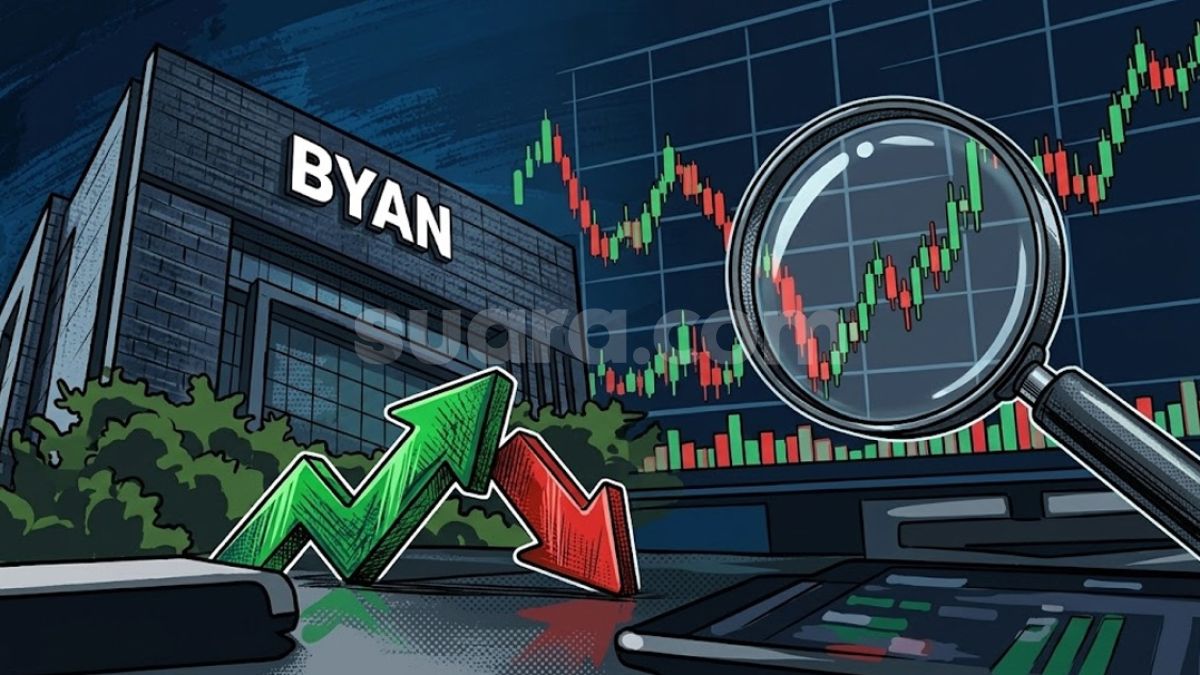
Suara.com - Pengambilalihan 30,25 persen saham PT Bayan Resources Tbk (BYAN) senilai Rp26,1 triliun oleh pengusaha asal Kalimantan Selatan, Andi Syamsuddin Arsyad alias Haji Isam, mendadak dikemas dalam narasi kepahlawanan ekonomi.
Sejumlah figur publik memuji transaksi fantastis ini sebagai tonggak kembalinya aset tambang ke tangan "Merah Putih" dari taipan kelahiran Singapura, Low Tuck Kwong.
Namun, di balik slogan kedaulatan sumber daya alam itu, ada transaksi bisnis antarkonglomerat yang perlu diuji lebih jauh.
Apakah pembelian saham oleh pengusaha nasional otomatis berarti amanat Pasal 33 UUD 1945 telah terpenuhi, ataukah nasionalisme justru menjadi pembungkus ekspansi korporasi oligarki tambang batu bara swasta dengan fasilitasi perbankan pelat merah?
Kedaulatan Negara atau Ekspansi Gurita Bisnis?
Narasi kembalinya saham Bayan ke tangan Merah Putih menguat setelah eks Menteri Perdagangan (Mendag), Muhammad Lutfi mengunggah videonya dari akun TikTok @mmd.lutfi yang memuji langkah Haji Isam.
Ia menilai pengambilalihan saham perusahaan tambang batu bara tersebut sebagai upaya memperkuat kedaulatan sumber daya alam Indonesia. Lutfi bahkan turut mengapresiasi dukungan Bank Mandiri dalam konteks itu.
Lutfi mengaitkan transaksi itu dengan Pasal 33 UUD 1945 yang mengamanatkan penguasaan negara atas bumi, air, dan kekayaan alam untuk sebesar-besarnya kemakmuran rakyat.
Ia bahkan menyebut transaksi tersebut sebagai proses nasionalisasi. Meski secara faktual yang terjadi adalah pengambilalihan saham melalui transaksi bisnis.

"Karena itu, saya justru bukan merendahkan, malah saya hormat kepada Haji Isam yang mengambil alih 30,25 persen saham itu kembali ke tangan merah putih," ujar Lutfi, seperti dilihat Suara.com dalam video itu, Senin (26/10/2026).
Transaksi itu kemudian memunculkan pertanyaan mengenai batas antara kepentingan nasional dan kepentingan korporasi. Terutama ketika pembelian saham swasta diposisikan sebagai simbol kedaulatan ekonomi.
Pembelaan lantas datang dari mantan Sekretaris Kementerian BUMN, Muhammad Said Didu, yang menyoroti adanya dugaan "standar ganda" publik dalam menilai transaksi ini.
Said Didu mempertanyakan sikap masyarakat yang dinilai pasif saat pemilik lama membagikan hibah saham bernilai puluhan triliun rupiah kepada anaknya yang berstatus warga negara asing.
"Yang pada saat Haji Isam beli kok dipersoalkan? Beli loh. Padahal (hibah) itu memindahkan aset itu dari Indonesia ke luar loh. Karena dari warga negara Indonesia bapaknya, anaknya warga negara asing," kata Said Didu melalui akun X miliknya, @msaid_didu.
Fenomena ini meninggalkan pertanyaan besar mengenai motivasi mendasar di balik transaksi antar-konglomerat yang mendadak dibungkus sentimen nasionalisme.
Anatomi Transaksi BYAN, Fakta di Balik Angka
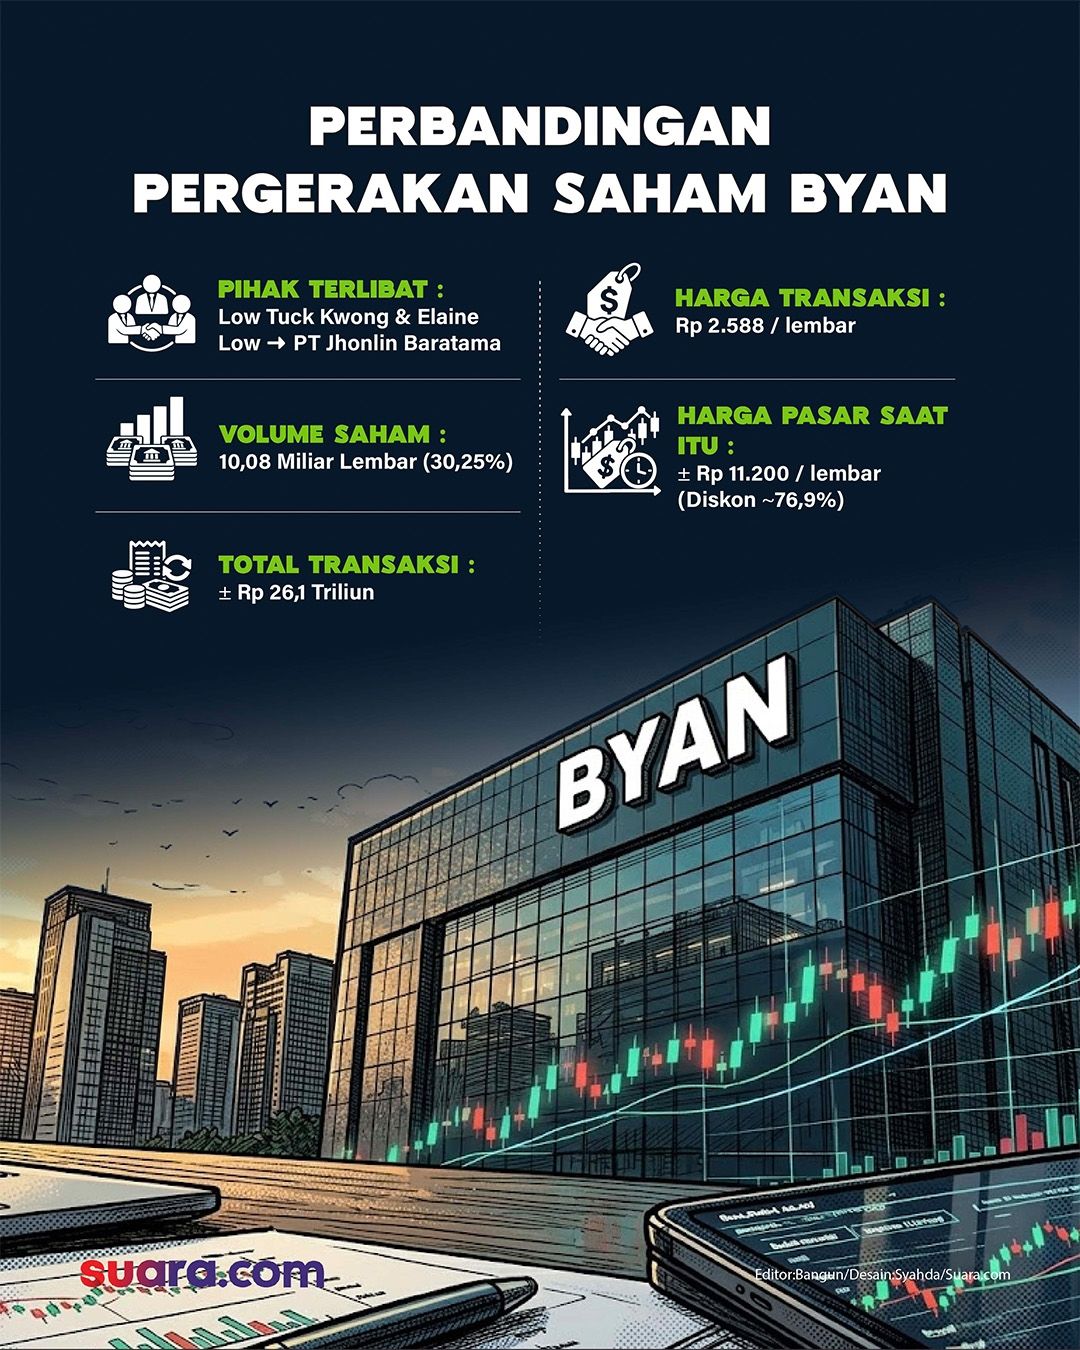
Di balik narasi nasionalisme, struktur transaksi saham Bayan Resources menunjukkan bahwa pengambilalihan ini merupakan aksi korporasi swasta, bukan nasionalisasi oleh negara.
Pembelian dilakukan melalui PT Jhonlin Baratama, perusahaan milik pengusaha Haji Isam, yang menandatangani perjanjian jual beli saham bersyarat dengan Low Tuck Kwong dan Elaine Low pada September 2026.
Saham yang dialihkan mencapai sekitar 10,08 miliar lembar atau setara 30,25 persen modal ditempatkan dan disetor BYAN.
Dengan demikian, perubahan kepemilikan tersebut berlangsung melalui transaksi antara pihak swasta, bukan pengalihan aset kepada BUMN atau kepemilikan langsung oleh pemerintah.
Perhatian kemudian tertuju pada harga transaksi yang jauh di bawah harga saham BYAN di pasar reguler. Dalam transaksi pada 15 dan 16 Oktober 2026, harga pengalihan tercatat Rp2.588 per lembar, sedangkan harga saham di pasar reguler pada 14 Oktober mencapai Rp11.200.
Selisih Rp8.612 per lembar itu setara sekitar 76,9 persen dari harga pasar yang dijadikan pembanding.
Perbedaan tersebut memunculkan pertanyaan mengenai dasar penetapan harga, terlebih nilai transaksi keseluruhan mencapai sekitar Rp26,1 triliun.
Keanehan harga tersebut mendorong Bursa Efek Indonesia (BEI) meminta penjelasan kepada manajemen BYAN.
Bursa mempertanyakan dasar penetapan harga Rp2.588 per saham, kesamaan harga dalam transaksi 15 dan 16 Oktober, serta kaitannya dengan perjanjian jual beli saham bersyarat bersama Jhonlin Baratama.
Manajemen BYAN menyatakan tidak dapat menjelaskan dasar penetapan harga karena perseroan bukan pihak dalam transaksi antara Low Tuck Kwong, Elaine Low, dan Jhonlin Baratama.
Perseroan juga menyebut belum menerima informasi resmi mengenai perubahan pengendali baru hingga 22 Oktober 2026.
Berdasarkan data kepemilikan saham per 19 Oktober, Jhonlin Baratama tercatat menguasai 30,25 persen saham BYAN, sedangkan Low Tuck Kwong dan Elaine Low secara bersama-sama masih memiliki sekitar 30,30 persen.
Komposisi tersebut menjadi salah satu dasar manajemen menyatakan belum memperoleh informasi yang menunjukkan perubahan pengendalian perusahaan.
Sorotan berikutnya mengarah pada Bank Mandiri, bank pelat merah yang memberikan fasilitas kredit kepada Jhonlin Baratama.
Pada 30 September 2026, saham pengendali PT Jhonlin Agro Raya Tbk (JARR) dan PT Pradiksi Gunatama Tbk (PGUN) dijaminkan kepada Bank Mandiri sebagai bagian dari agunan fasilitas kredit tersebut.
Bank Mandiri menyatakan kredit itu ditujukan untuk belanja modal, pengembangan usaha, serta kebutuhan pembiayaan Jhonlin Group di sektor batu bara dan bisnis penunjangnya, bukan untuk perdagangan saham.
Bank turut menyebut penilaian kredit mempertimbangkan prospek usaha, kinerja, kemampuan membayar, serta agunan berupa aset tetap, aset tidak tetap, saham, dan rekening perusahaan.
Kedekatan waktu antara penjaminan saham pada akhir September dan transaksi BYAN pada Oktober memunculkan pertanyaan mengenai hubungan fasilitas kredit dengan akuisisi tersebut.
Namun, kedekatan waktu itu saja tidak membuktikan kredit Bank Mandiri digunakan langsung untuk membayar pembelian saham BYAN.
Sehingga tujuan penggunaan dana dan struktur pembiayaannya tetap perlu dibedakan berdasarkan informasi yang terverifikasi.
Di sinilah persoalan transaksi BYAN melampaui perdebatan tentang siapa pemilik sahamnya.
Ketika akuisisi swasta dipuji sebagai pemulihan kedaulatan nasional, publik tetap berhak mengetahui dasar harga transaksi, transparansi perubahan pengendalian, serta bagaimana bank milik negara mengelola risiko pembiayaan kepada kelompok usaha yang terlibat.
Nasionalisme vs Dominasi Pasar
Bagi pendukung akuisisi Bayan Resources oleh Haji Isam, perpindahan saham kepada pengusaha Indonesia dapat dibaca sebagai penguatan kendali nasional atas sumber daya alam.
Hal itu disebut sudah sejalan dengan semangat kedaulatan energi dan pengelolaan kekayaan tambang untuk kepentingan dalam negeri, termasuk amanat Pasal 33 UUD 1945.
Namun, klaim tersebut perlu dibedakan dari kebijakan nasionalisasi maupun kewajiban divestasi dalam regulasi pertambangan.
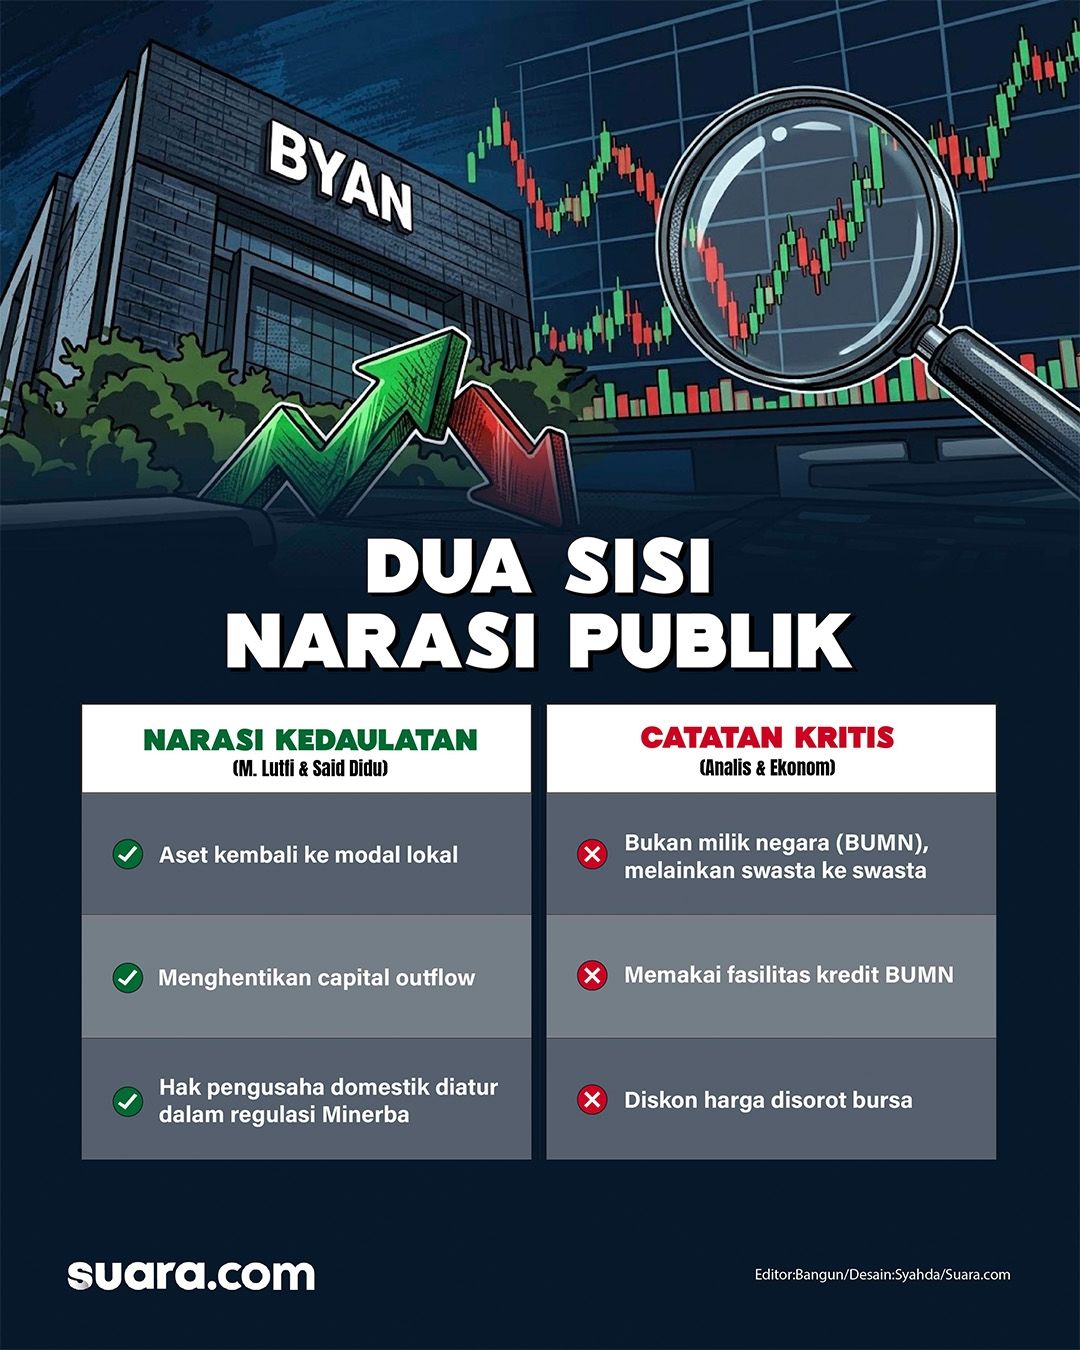
Perlu diperhatikan bahwa akuisisi 30,25 persen saham BYAN dilakukan oleh PT Jhonlin Baratama, perusahaan swasta, bukan oleh negara melalui BUMN.
Ekonom Universitas Gadjah Mada (UGM) Yudistira Hendra Permana menilai narasi kedaulatan yang bertumpu pada identitas pemilik saham berisiko mengaburkan persoalan utama.
Menurut dia, perpindahan kepemilikan tersebut belum cukup untuk disebut sebagai pengembalian kekayaan tambang kepada rakyat.
Perdebatan seharusnya diarahkan pada proses akuisisi, fasilitas pembiayaan, dan perlakuan pemerintah terhadap perusahaan setelah pergantian kepemilikan.
Yudistira mengingatkan agar isu nasionalisme tidak digunakan untuk menggiring sentimen terhadap pemilik saham berdasarkan asal-usul atau identitasnya.
"Ini hanya perpindahan akuisisi ya, akuisisi perusahaan yang itu kemudian difasilitasi oleh pemerintah dari satu oligarki ke oligarki yang lain," kata Yudistira kepada Suara.com, Senin (26/10/2026).
Persoalan berikutnya adalah apakah perpindahan kepemilikan tersebut membawa manfaat nyata bagi masyarakat di sekitar wilayah pertambangan.
Yudistira meragukan klaim pemerataan kesejahteraan apabila transaksi itu hanya menghasilkan keuntungan bagi pemegang saham tanpa perubahan berarti dalam distribusi manfaat ekonomi.
Sorotan tajam turut mengarah pada fasilitas kredit Bank Mandiri yang berkaitan dengan kelompok usaha Jhonlin. Menurut Yudistira, penggunaan kredit perbankan untuk ekspansi bisnis swasta tidak otomatis bermasalah.
Namun publik perlu mengetahui persyaratan pembiayaan dan mekanisme pengembalian dananya, terutama ketika bank yang terlibat merupakan BUMN.
"Memang sah-sah saja sih Johnlin dan Haji Isam grup ini meminjam dana dari (Bank) Mandiri itu sah-sah saja, cuma di situ perlu (dibuka) bagaimana tuh perjanjian-perjanjian yang ada, syarat kredit dari Bank Mandiri tersebut," tandas Yudistira.
Ia mempertanyakan mengapa fasilitas pendanaan dari bank milik negara tidak diarahkan atau dibandingkan dengan peluang penguatan perusahaan tambang BUMN.
Pertanyaan tersebut bukan berarti kredit kepada perusahaan swasta harus dilarang, melainkan menyangkut transparansi pertimbangan bisnis dan tata kelola risiko ketika dana perbankan publik terlibat dalam transaksi bernilai jumbo.
Di luar persoalan pembiayaan, perubahan kepemilikan BYAN berlangsung ketika transparansi pasar modal Indonesia juga menjadi perhatian lembaga indeks global Morgan Stanley Capital International (MSCI).
Pada 15 Oktober 2026, MSCI membuka konsultasi mengenai klasifikasi pasar saham Indonesia. Termasuk opsi perubahan status dari emerging market menjadi standalone market.
Bagi Yudistira, persoalan yang perlu diuji bukan semata-mata siapa yang kini memiliki saham Bayan, melainkan bagaimana proses akuisisi berlangsung dan apakah regulasi diterapkan secara konsisten.
Termasuk perubahan persetujuan Rencana Kerja dan Anggaran Biaya (RKAB), kewajiban Domestic Market Obligation (DMO), pembayaran royalti, hingga perlindungan pemegang saham minoritas setelah transaksi ini dilakukan.
"Narasi tentang kedaulatan pribumilah, asing-asing dan sebagainya itu perlu perlu dihilangkan itu, ngapain ke sana. Daripada ke sana bicara saja masalah teknis," tandasnya.
Direktur Eksekutif Center of Economic and Law Studies (Celios), Bhima Yudhistira menyoroti transaksi BYAN sebagai salah satu indikator persoalan transparansi dan perlindungan investor minoritas.
Namun, kaitan langsung antara akuisisi Haji Isam dan ancaman perubahan klasifikasi MSCI tidak dapat dianggap sebagai fakta yang sudah terbukti, sebab sejumlah pengamat menilai persoalan pasar modal Indonesia telah berlangsung jauh sebelum transaksi tersebut.
"Sejak freeze MSCI pada 27 Januari 2026 perubahan di aturan bursa hanya dilakukan secara administratif, sementara praktiknya makin jauh dari ideal. Akuisisi saham Bayan salah indikator bagaimana transparansi dan perlindungan investor minoritas bukan prioritas utama," kata Bhima saat dihubungi Suara.com, Senin (19/10/2026)
Maka dari itu, ukuran kedaulatan tambang tidak cukup berhenti pada identitas pemegang saham atau slogan Merah Putih semata. Transparansi transaksi, akuntabilitas pembiayaan, kepastian regulasi, serta distribusi manfaat ekonomi bagi masyarakat menjadi tolok ukur yang lebih konkret.
Terlebih untuk menguji apakah akuisisi tersebut benar-benar memperkuat kepentingan nasional atau sekadar memindahkan dominasi bisnis dari satu kelompok ke kelompok lainnya.





 TERPOPULER
