
 REGIONAL:


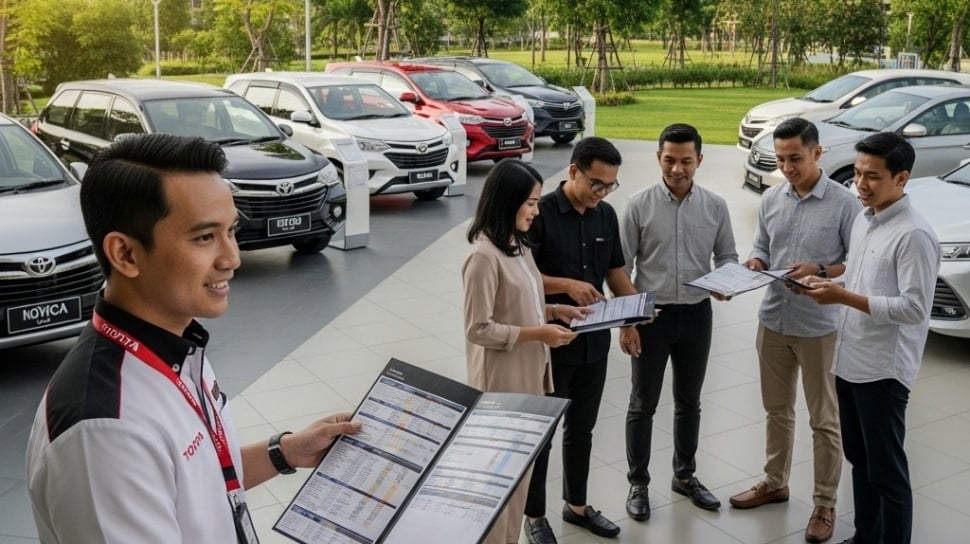
- Calon pembeli mobil dapat memilih opsi pembiayaan melalui kredit bank atau perusahaan leasing yang berdampak pada proses pengajuan, fleksibilitas cicilan, serta status kepemilikan kendaraan.
- Kredit bank menawarkan status kepemilikan atas nama pembeli sejak awal dengan BPKB sebagai agunan serta tenor panjang hingga delapan tahun.
- Perusahaan leasing memberikan proses pengajuan yang lebih cepat dan praktis melalui integrasi diler, namun hak milik kendaraan baru berpindah setelah lunas.
Suara.com - Guna mendukung mobilitas kerja atau kebutuhan keluarga, sistem cicilan menjadi pilihan realistis agar arus kas bulanan tetap aman.
Namun, saat berada di diler, calon pembeli sering kali dihadapkan pada dua opsi pembiayaan utama: mengajukan kredit melalui bank atau menggunakan jasa perusahaan pembiayaan yang biasa disebut leasing.
Banyak orang langsung memutuskan tanpa memahami konsekuensinya bagi dompet mereka.
Dikutip dari situs resmi Dipo Star Finance, keputusan ini memiliki dampak yang signifikan bagi konsumen.
"Banyak orang langsung memilih tanpa benar-benar memahami perbedaannya. Padahal, keputusan ini bisa memengaruhi proses pengajuan, fleksibilitas cicilan, bahkan peluang approval".
Agar Anda tidak salah melangkah, mari kita bedah perbedaan mendalam di antara keduanya.
Perbedaan Kredit Mobil Bank vs Leasing

Perbedaan paling mendasar yang wajib Anda pahami adalah status kepemilikan kendaraan selama masa cicilan berjalan.
Kepemilikan Mobil
Pada kredit bank, mobil dibeli atas nama Anda sejak awal, tetapi dokumen berharga seperti BPKB akan dijadikan agunan atau jaminan di bank sampai cicilan lunas.
Di sisi lain, sistem leasing atau dalam istilah teknis di Indonesia sering disebut sebagai perusahaan pembiayaan (multifinance, yaitu perusahaan non-bank yang mendanai pembelian barang secara cicil) bekerja dengan cara membeli mobil tersebut terlebih dahulu.

Selama Anda mencicil, hak kepemilikan secara hukum tetap berada di tangan perusahaan pembiayaan selaku lessor (pihak atau badan usaha yang memberikan pembiayaan), sedangkan Anda hanya memegang hak pakai.
Kepemilikan kendaraan baru akan sepenuhnya dialihkan atas nama Anda setelah semua kewajiban pembayaran dinyatakan lunas.
Proses Pengajuan Kredit Mobil Bank vs Leasing
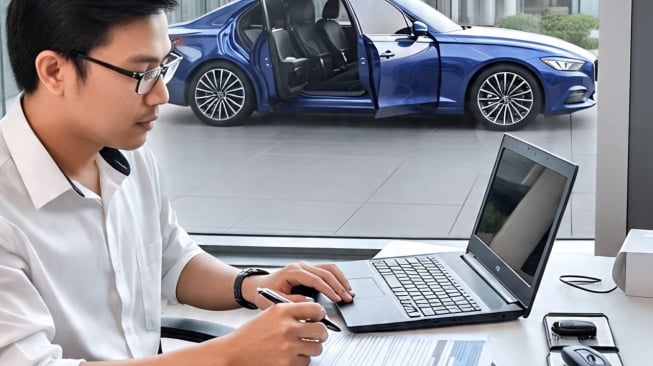
Bagaimana dengan proses pengajuannya? Di sinilah letak perbedaan kepraktisannya.
Leasing atau perusahaan multifinance biasanya sangat digemari karena prosesnya yang jauh lebih cepat dan praktis karena sistem mereka sudah terintegrasi langsung dengan pihak diler mobil.
Anda bahkan bisa mengurus seluruh berkas pembiayaan sembari melihat unit kendaraan di lokasi.
Sebaliknya, pengajuan kredit lewat bank dikenal memiliki prosedur yang jauh lebih ketat dan terperinci.
Bank bertindak sebagai lembaga keuangan yang sangat berhati-hati, sehingga mereka akan menganalisis riwayat kredit serta kapasitas keuangan Anda selaku calon debitur (pihak penerima pinjaman yang wajib membayar utangnya kembali) secara mendalam sebelum memberikan persetujuan.
Durasi Kredit Mobil Bank vs Leasing
Hal lain yang tidak boleh luput dari perhatian adalah fleksibilitas durasi pinjaman atau yang biasa dikenal dengan istilah tenor (jangka waktu pelunasan kredit).
Kredit bank umumnya mampu menawarkan jangka waktu pembayaran yang lebih panjang, bahkan hingga 7 atau 8 tahun untuk produk tertentu. Tenor yang panjang tentu membuat nominal cicilan bulanan terasa lebih bersahabat.
Namun, Anda harus jeli menghitung total pengeluaran kumulatif hingga masa pinjaman berakhir agar tidak merugi akibat beban bunga yang menumpuk.
Sementara itu, leasing umumnya membatasi tenor pembayaran antara 1 hingga 5 tahun, yang disesuaikan dengan perkiraan umur ekonomis dari kendaraan tersebut.
Faktor biaya tambahan dan perlindungan hukum saat terjadi masalah finansial juga memiliki skema yang berbeda.
Pada kredit kendaraan melalui bank, rincian biaya seperti uang muka (DP), suku bunga, biaya administrasi, asuransi, hingga biaya jaminan fidusia—yaitu pengalihan hak kepemilikan BPKB atas dasar kepercayaan di mana fisik mobilnya tetap Anda kuasai untuk digunakan sehari-hari—biasanya sudah dijabarkan secara transparan sejak awal perjanjian.
Pada sistem leasing, beberapa perusahaan pembiayaan mungkin mengenakan biaya tambahan seperti biaya pemesanan (booking fee) atau biaya pengelolaan aset.
Penanganan pada Kasus Gagal Bayar
Terakhir, Anda harus memahami risiko jika terjadi wanprestasi, yaitu kondisi di mana salah satu pihak lalai atau gagal memenuhi kewajiban yang telah disepakati, seperti telat atau gagal membayar cicilan bulanan.
Mengingat hak milik pada sistem leasing masih berada di pihak perusahaan pembiayaan selama masa kontrak, mereka memiliki kewenangan hukum untuk menarik kembali unit kendaraan secara langsung apabila Anda mengalami gagal bayar.
Sementara pada kredit bank, penanganan kasus gagal bayar biasanya melibatkan proses hukum dan negosiasi yang mengikuti ketentuan perundang-undangan yang berlaku, sehingga penyelesaiannya cenderung memakan waktu yang lebih lama.
Situs keuangan AstraPay mengingatkan agar Anda tidak hanya terpaku pada besaran angka cicilan kasar yang ditawarkan oleh sales diler.
"Jangan memilih hanya karena cicilan terlihat paling kecil... Perbedaan biaya tambahan dapat membuat total pengeluaran berbeda cukup jauh".
Sebelum menandatangani dokumen perjanjian apa pun, pastikan Anda telah membaca simulasi pembiayaan secara utuh, memperhitungkan denda keterlambatan, hingga biaya pelunasan yang dipercepat agar kendaraan impian Anda benar-benar membawa kenyamanan, bukan beban finansial.




 TERPOPULER